
ETF-Sparplan nach Gehaltserhöhung: Sparrate in der Schweiz sinnvoll anpassen

Eine Gehaltserhöhung bietet die Chance, Deine langfristige Sparrate zu erhöhen. Doch bevor mehr Geld automatisch in ETFs fliesst, lohnt sich ein Blick auf Nettoverdienst, Notreserve, Gebühren und Deine gesamte Anlagestrategie.
Ein Sparplan nach einer Gehaltserhöhung: Warum nicht die ganze Lohnerhöhung investieren?
Eine Gehaltserhöhung schafft finanziellen Spielraum, aber nicht automatisch eine höhere Risikotragfähigkeit. Entscheidend ist, was nach Steuern, Sozialabgaben, höheren Fixkosten und absehbaren Ausgaben tatsächlich übrig bleibt. Wer seinen ETF-Sparplan einfach um den Bruttobetrag erhöht, kann später gezwungen sein, Anlagen zu einem ungünstigen Zeitpunkt zu verkaufen. Ein sinnvoller Ansatz verbindet Haushaltsbudget, Liquiditätsreserve und langfristige Anlagestrategie.
Zuerst die Nettoveränderung berechnen
Vergleiche zwei vollständige Lohnabrechnungen statt nur den neuen vertraglichen Jahreslohn. Berücksichtige Arbeitnehmerbeiträge, Pensionskasse, Quellensteuer soweit zutreffend und variable Vergütungsbestandteile. Bei einem hypothetischen Nettoplus von CHF 400 im Monat stehen im Jahr CHF 4'800 zusätzlich zur Verfügung. Das ist eine Rechengrösse, keine Aussage über einen bestimmten Schweizer Steuersatz. Wer ordentlich veranlagt wird, sollte auch die mögliche spätere Steuerbelastung einplanen.
Die Drei-Töpfe-Methode für zusätzliches Einkommen
Teile das zusätzliche frei verfügbare Einkommen gedanklich in kurzfristige Verpflichtungen, mittelfristige Ziele und langfristige Anlagen. Der erste Topf deckt beispielsweise jährlich anfallende Rechnungen oder eine noch unvollständige Notreserve. Der zweite finanziert Ausgaben in den nächsten Jahren, etwa Weiterbildung oder einen Umzug. Nur der dritte Topf eignet sich grundsätzlich für schwankungsanfällige ETF-Anlagen, sofern Du zwischenzeitliche Verluste aushalten kannst.
Beispiel: CHF 400 zusätzlich im Monat
Eine fiktive Person legt CHF 100 für die Notreserve, CHF 100 für ein mittelfristiges Ziel und CHF 200 zusätzlich für langfristiges Investieren zurück. Nach zwölf Monaten sind das CHF 1'200, CHF 1'200 und CHF 2'400 an Einzahlungen. Die Aufteilung ist keine allgemeine Empfehlung; sie zeigt lediglich, wie Du eine Lohnerhöhung bewusst verteilen kannst. Wer bereits eine ausreichende Reserve hat, kann anders aufteilen. Wer teure Schulden trägt, sollte deren Kosten zuerst gegen die erwartete, unsichere Anlagerendite abwägen.
Sparrate erhöhen oder erst einmal abwarten?
Eine sofortige Erhöhung kann sinnvoll sein, wenn das zusätzliche Einkommen stabil ist und Dein Budget die höhere Rate trägt. Eine dreimonatige Probephase kann bei neuen Stellen, unsicheren Boni oder geänderten Familienkosten helfen. Lege den zusätzlichen Betrag vorerst auf ein separates Konto und beobachte, ob Du ihn tatsächlich entbehren kannst. Das ist kein Versuch, Börsenkurse vorherzusagen, sondern ein Test Deiner eigenen Liquidität.
Fixe Sparrate und flexible Zusatzzahlungen kombinieren
Ein fixer Dauerauftrag macht den Vermögensaufbau planbar. Variable Sonderzahlungen eignen sich dagegen für Einkommen, das nicht jeden Monat gleich hoch ausfällt. Wichtig ist, dass eine ausgefallene Sonderzahlung nicht als persönlicher Misserfolg gilt. Die feste Rate sollte so bemessen sein, dass Du sie auch bei normalen Schwankungen im Haushaltseinkommen tragen kannst. Überprüfe sie mindestens nach grösseren Lebensereignissen.
Nicht jede Lohnerhöhung ist dauerhaft
Bei einer befristeten Zulage, einem Bonus oder Überstundenvergütung ist Vorsicht angebracht. Solche Beträge sollten nicht automatisch neue dauerhafte Sparverpflichtungen finanzieren. Auch eine höhere Pensionskassenbelastung, ein längerer Arbeitsweg oder zusätzliche Betreuungskosten können den vermeintlichen Zugewinn reduzieren. Betrachte deshalb die nachhaltige Nettoerhöhung, nicht die attraktivste einzelne Monatsabrechnung.
ETF-Sparplan: Kosten vor der Erhöhung vergleichen
Bei selbst ausgeführten ETF-Käufen können fixe Ordergebühren kleine Monatsraten überproportional belasten. Hinzu kommen je nach Anbieter Börsenabgaben, Wechselkurskosten, Geld-Brief-Spannen, Depotgebühren und die laufenden Fondskosten. Ein Beispiel mit ausdrücklich hypothetischen CHF 5 Orderkosten: Bei CHF 100 Kaufbetrag entsprechen sie fünf Prozent, bei CHF 500 nur einem Prozent. Daraus folgt nicht automatisch, dass seltenere Käufe besser sind; längere Wartezeiten bis zur Investition sind ebenfalls ein Faktor.
Was automatisierte ETF-Anlagelösungen anders machen
Bei einer digitalen Vermögensverwaltung übernimmt der Anbieter die Portfolioauswahl und laufende Überwachung innerhalb der gewählten Strategie. Dafür fallen typischerweise laufende Verwaltungsgebühren an. findependent nennt auf seiner offiziellen Gebührenübersicht eine volumenabhängige Verwaltungsgebühr und zusätzliche ETF-Produktkosten sowie mögliche Handels- und Währungskosten. Der Dienst ist daher nicht mit einem kostenlosen Selbstentscheider-Depot gleichzusetzen. Vergleiche Leistungen und Gesamtkosten, bevor Du Dich entscheidest.
Werbehinweis und Partnerangebot
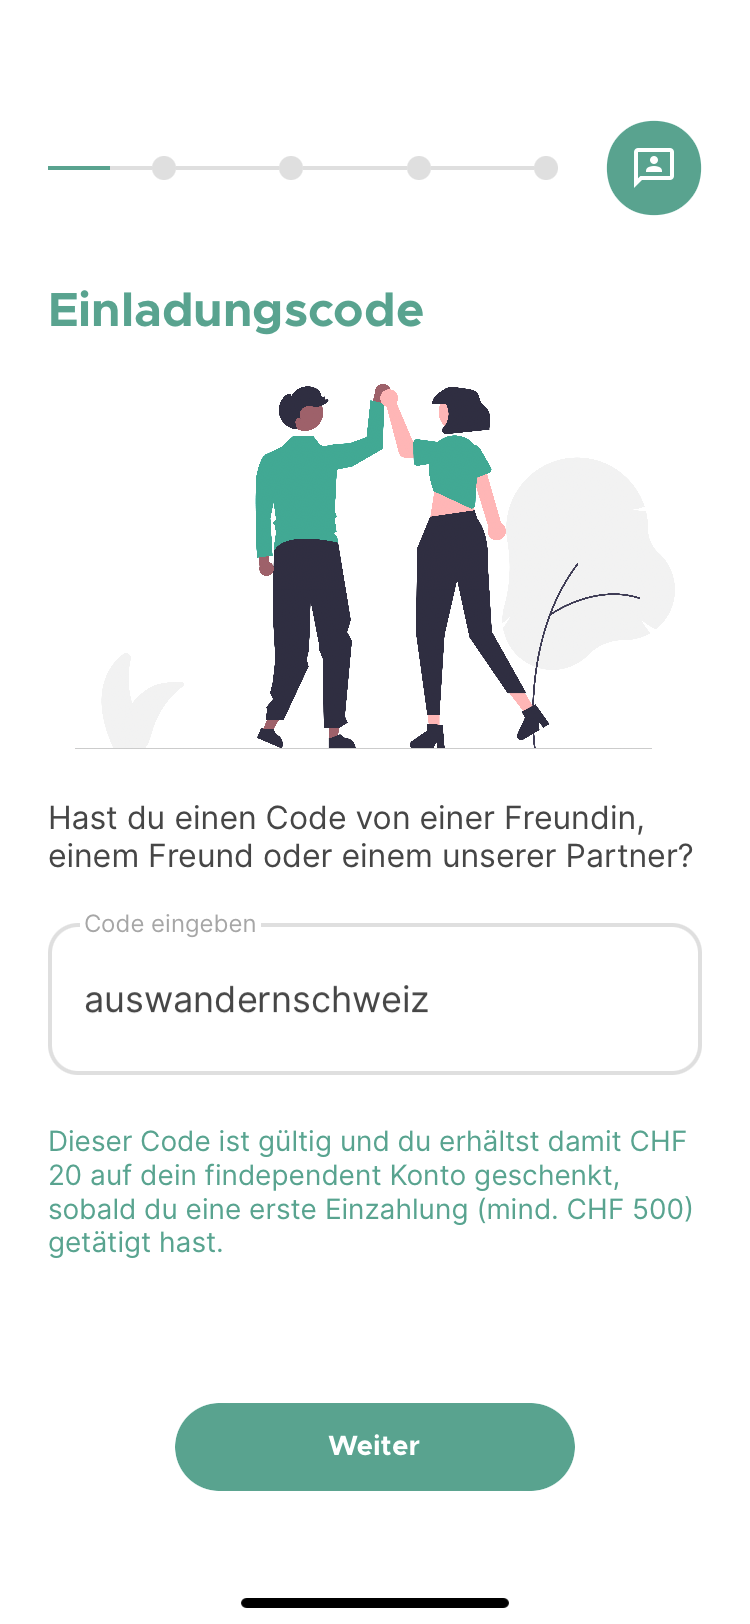
Dieser Beitrag enthält einen gekennzeichneten Partnerlink zu findependent. Wenn Du darüber ein Angebot nutzt, kann Auswandern Schweiz eine Provision erhalten. Das beeinflusst nicht die grundsätzliche Notwendigkeit, Gebühren, Anlagerisiken und Eignung selbst zu prüfen. Für die allgemeine Invest-Anlagelösung wird hier bewusst kein unbestätigter Gutscheincode und kein garantierter Bonus genannt. Der separate Code für die Säule 3a ist nicht automatisch auf das freie Anlagedepot übertragbar.
Warum die Anlagequote wichtiger ist als eine einzelne Monatsrate
Eine höhere Sparrate ist nur ein Baustein. Entscheidend ist auch, wie Dein Vermögen insgesamt zwischen Aktien, Obligationen und liquiden Mitteln aufgeteilt ist. Wer bereits einen hohen Aktienanteil besitzt, erhöht mit zusätzlichen Aktien-ETF-Käufen möglicherweise sein Gesamtrisiko. Prüfe deshalb Deine Zielallokation und ob die neue Rate zu Deiner Verlusttoleranz passt. Bei einer grösseren Lohnerhöhung kann es sinnvoll sein, zunächst die gesamte Vermögensübersicht zu aktualisieren.
Steuern und Vorsorge nicht vergessen
In der Schweiz kann eine Einzahlung in die Säule 3a steuerlich relevant sein, sofern die gesetzlichen Voraussetzungen erfüllt sind und die jeweils geltenden Höchstbeträge eingehalten werden. Das ist von einem frei verfügbaren ETF-Depot zu unterscheiden. Die steuerliche Behandlung hängt unter anderem von Erwerbssituation, Pensionskassenanschluss und Wohnkanton ab. Wer aus Deutschland zugezogen ist, sollte nicht von identischen Regeln für deutsche Vorsorgeprodukte oder Kapitalerträge ausgehen.
Wann Du die Sparrate wieder reduzieren solltest
Wenn Deine Reserve unter das gewünschte Niveau fällt, eine grössere Rechnung bevorsteht oder das Einkommen sinkt, kann eine Reduktion sinnvoll sein. Ein Sparplan ist kein Versprechen, das Du gegenüber einem Broker erfüllen musst. Vorrang haben notwendige Lebenshaltungskosten und die Vermeidung teurer Schulden. Bereits investierte ETFs müssen wegen einer vorübergehend kleineren Sparrate nicht automatisch verkauft werden; prüfe jedoch, ob die gesamte Strategie weiterhin zu Deiner Situation passt.
Checkliste für die jährliche Überprüfung
Notiere Deine aktuelle Nettoersparnis, alle festen Verpflichtungen und die geplanten grösseren Ausgaben. Vergleiche anschliessend Notreserve, Vorsorgebeiträge, Depotgebühren und Zielallokation. Prüfe, ob die Sparrate auch ohne Bonuszahlungen tragbar ist. Kontrolliere ausserdem, ob Dein Anbieter Gebühren oder Konditionen geändert hat. Eine einmal jährlich bewusst getroffene Entscheidung ist meist hilfreicher als eine spontane Anpassung nach jeder Börsenbewegung.
FAQ: Muss ich nach jeder Gehaltserhöhung mehr investieren?
Nein. Eine höhere Sparrate ist nur sinnvoll, wenn sie zu Deinem Budget, Deinem Anlagehorizont und Deiner Risikofähigkeit passt. Du kannst das zusätzliche Geld auch für die Notreserve, Schuldenabbau oder absehbare Ausgaben verwenden.
FAQ: Ist monatliches oder quartalsweises Investieren günstiger?
Das hängt vom Gebührenmodell ab. Fixe Ordergebühren können für grössere, seltenere Käufe sprechen. Bei pauschalen oder volumenabhängigen Gebühren ist die Rechnung anders. Berücksichtige neben den sichtbaren Kosten auch den Zeitraum, in dem Geld uninvestiert bleibt.
FAQ: Sollte ich einen Bonus direkt in ETFs investieren?
Ein Bonus ist häufig weniger planbar als der Grundlohn. Prüfe zuerst offene Verpflichtungen, Liquiditätsbedarf und Steuerfolgen. Für Geld, das Du bald benötigst, sind schwankende Aktienanlagen grundsätzlich ungeeignet.
FAQ: Kann ich einen ETF-Sparplan jederzeit ändern?
Das hängt von der konkreten Plattform ab. Viele Anbieter erlauben Änderungen oder Pausen, aber Bedingungen, Ausführungsrhythmus und mögliche Kosten unterscheiden sich. Prüfe die Vertragsunterlagen und die aktuelle Gebührenordnung.
Fazit
Eine Gehaltserhöhung ist ein guter Anlass, Deine Finanzen systematisch zu überprüfen. Die beste neue ETF-Sparrate ist nicht zwangsläufig die höchstmögliche, sondern eine dauerhaft tragbare. Rechne mit dem Nettozuwachs, sichere kurzfristige Verpflichtungen ab und entscheide erst danach, welcher Anteil langfristig investiert werden soll. Gebühren und Risiken bleiben auch bei regelmässigen Einzahlungen relevant.
Quellen und weiterführende Literatur
Offizielle Gebührenübersicht findependent: https://www.findependent.ch/gebuehren . Anbieterinformationen zur allgemeinen Anlagelösung: https://www.findependent.ch/unsere-anlageloesungen . Eidgenössische Steuerverwaltung: https://www.estv.admin.ch/ . Schweizer Finanzmarktaufsicht FINMA: https://www.finma.ch/ . Stand der redaktionellen Prüfung: 6. November 2026. Dieser Text dient der allgemeinen Information und ersetzt keine individuelle Anlage- oder Steuerberatung.


Kommentare