

ETF-Sparplan pausieren in der Schweiz: Einzahlungen stoppen, Depot behalten

Du möchtest langfristig in ETFs investieren, musst aber wegen einer unerwarteten Rechnung, einer Familienpause oder eines Jobwechsels vorübergehend sparen? Dann stellt sich eine wichtige Frage: Musst Du Dein Depot verkaufen, oder genügt es, die monatlichen Einzahlungen zu unterbrechen? Bei einem freien ETF-Depot sind Sparrate, bestehende Wertschriften und Liquiditätsreserve drei unterschiedliche Entscheidungen. Wer sie sauber trennt, vermeidet unnötige Verkäufe und behält seine Finanzen im Griff.
Werbehinweis: Dieser Artikel enthält einen gekennzeichneten Partnerlink zu findependent. Wenn Du darüber ein Angebot nutzt, kann AuswandernSchweiz eine Provision erhalten. Das beeinflusst weder die Grundsätze zur Risikoeinschätzung noch die hier gezeigten Rechenbeispiele. Prüfe vor einem Abschluss die aktuellen Vertragsbedingungen, Kosten und Anlagerisiken.
Was bedeutet es, einen ETF-Sparplan zu pausieren?
Eine Sparplanpause bedeutet zunächst nur, dass Du vorübergehend keine neuen Gelder investierst. Bereits gekaufte ETF-Anteile bleiben grundsätzlich in Deinem Depot. Ihre Kurse schwanken weiterhin. Eine Pause friert den Depotwert also nicht ein und schützt nicht vor Kursverlusten. Sie verändert vielmehr den künftigen Geldzufluss.
In der Praxis gibt es verschiedene technische Modelle. Bei einem Broker kann ein wiederkehrender Kaufauftrag hinterlegt sein, den Du deaktivierst. Bei einer automatisierten Anlagelösung erfolgt die Einzahlung möglicherweise per Dauerauftrag vom Bankkonto; dann pausierst Du diesen Auftrag. Manche Anbieter kombinieren beide Abläufe. Prüfe daher, ob nur die Banküberweisung oder zusätzlich eine automatische Order gestoppt werden muss.
Entscheidend ist die Trennung von drei Fragen: Erstens, ob weiterhin Geld vom Privatkonto abfliesst. Zweitens, ob bereits vorhandenes Guthaben im Anlagekonto automatisch investiert wird. Drittens, ob bestehende Wertschriften gehalten oder verkauft werden. Wer bloss die Sparrate stoppen will, sollte nicht versehentlich die dritte Entscheidung treffen.
Wann eine Pause sinnvoll sein kann
Wenn der Notgroschen zu klein geworden ist
Ein ETF-Depot ist kein gleichwertiger Ersatz für jederzeit verfügbare Rücklagen. Musst Du im ungünstigen Moment Wertschriften verkaufen, kann ein vorübergehender Börsenrückgang einen realen Verlust verursachen. Eine liquiditätsorientierte Pause kann sinnvoll sein, wenn Deine Reserven nach einer Autoreparatur, einem Umzug oder einer unerwarteten Zahnarztrechnung wieder aufgebaut werden müssen.
Wie gross die Reserve sein sollte, hängt von Deiner Haushaltsstruktur, der Sicherheit Deines Einkommens, den fixen Verpflichtungen und den möglichen Selbstbehalten ab. Eine pauschale Zahl von Monatslöhnen ist deshalb nur eine grobe Orientierung. Besser ist eine konkrete Liste der unvermeidbaren Ausgaben und kurzfristigen Risiken.
Bei Elternzeit, Teilzeit oder Erwerbslücke
Wenn Dein Einkommen zeitweise sinkt, ist es vernünftig, die Sparrate an die neue Situation anzupassen. Prüfe zuerst, ob Miete, Krankenkasse, Steuern, Kinderbetreuung und notwendige Rückstellungen gedeckt sind. Eine regelmässige Investition ist nur dann nachhaltig, wenn sie nicht jeden Monat eine neue Liquiditätslücke schafft.
Eine Sparplanpause ist dabei nicht automatisch ein Rückschritt. Sie kann verhindern, dass Du später unter Druck verkaufen musst. Eine reduzierte Sparrate ist eine Alternative, wenn Du den Investitionsrhythmus behalten möchtest und dafür ausreichend Spielraum besteht.
Wenn grössere Ausgaben planbar sind
Ein bevorstehender Immobilienkauf, eine Weiterbildung oder eine längere Auszeit verändert den Anlagehorizont. Geld, das Du zu einem festen Termin benötigst, sollte nicht allein wegen möglicher Renditen im Aktienmarkt bleiben. Das gilt auch dann, wenn Dein ETF-Sparplan bisher gut gelaufen ist. Der richtige Zeitpunkt für eine Liquiditätsplanung liegt vor der Rechnung, nicht erst bei ihrer Fälligkeit.
Pausieren, reduzieren oder verkaufen: drei verschiedene Wege
Pausieren bedeutet null neue Einzahlungen für einen bestimmten Zeitraum. Reduzieren bedeutet eine kleinere regelmässige Sparrate. Verkaufen bedeutet, dass bestehende ETF-Anteile veräussert und in Geld umgewandelt werden. Die ersten beiden Varianten verändern die zukünftigen Käufe, die dritte zusätzlich Deine aktuelle Marktposition.
Beispiel: Du besitzt ETFs im aktuellen Marktwert von CHF 18'000 und investierst normalerweise CHF 400 pro Monat. Bei einer sechsmonatigen Pause entfallen CHF 2'400 an geplanten Einzahlungen. Dein bestehendes Depot bleibt investiert und kann währenddessen steigen oder fallen. Bei einer Halbierung auf CHF 200 fliessen in sechs Monaten CHF 1'200 zu. Ein vollständiger Verkauf dagegen realisiert den dann gültigen Marktpreis für alle veräusserten Anteile und kann Handelskosten auslösen.
Diese Zahlen sind eine reine Zahlungsstromrechnung ohne angenommene Rendite, Steuern oder Gebühren. Sie zeigen, dass eine Pause nicht dasselbe wie ein Depotverkauf ist. Ob Du später nachinvestierst, ist eine neue Entscheidung und hängt von Deinem Budget sowie Deiner Risikotragfähigkeit ab.
Was passiert mit Deinen bestehenden ETF-Anteilen?
Die ETF-Anteile bleiben in der Regel im Depot verbucht. Der Wert verändert sich mit den zugrunde liegenden Märkten und gegebenenfalls mit Wechselkursen. Bei ausschüttenden ETFs können weiterhin Ausschüttungen anfallen; bei thesaurierenden Fonds werden Erträge innerhalb des Fonds verarbeitet. Je nach Anbieter können Ausschüttungen als Guthaben stehen bleiben oder wieder angelegt werden.
Auch ohne neue Einzahlungen können laufende Kosten entstehen. Dazu gehören je nach Modell Depot- oder Vermögensverwaltungsgebühren sowie die im ETF-Vermögen berücksichtigte Total Expense Ratio. Eine Sparplanpause bedeutet daher nicht automatisch Gebührenfreiheit. Lies das aktuelle Preisblatt und prüfe, ob Mindestgebühren oder Gebühren auf nicht investiertes Guthaben vorgesehen sind.
Die Besteuerung hängt vom Wohnsitz, von den Erträgen und von der konkreten Anlage ab. Bei einem steuerpflichtigen freien Depot in der Schweiz werden relevante Vermögenswerte und steuerbare Erträge grundsätzlich in der Steuererklärung berücksichtigt, auch wenn Du nicht mehr einzahlst. Für private Kapitalgewinne und Sonderfälle gelten weitere Abgrenzungen. Die Pause selbst ist kein allgemeiner steuerlicher Befreiungstatbestand.
Schritt für Schritt: So organisierst Du eine saubere Pause
1. Zahlungsweg und Aufträge kontrollieren
Öffne Deine Bank- und Depotübersicht. Ermittle, ob ein Dauerauftrag, eine Lastschrift, ein automatischer Kaufplan oder mehrere Zahlungswege aktiv sind. Stoppe nur diejenigen Prozesse, die Du wirklich unterbrechen willst. Achte auf bereits vorgemerkte Zahlungen und Ordertermine: Ein kurzfristiger Stopp kann eine schon ausgelöste Transaktion nicht unbedingt rückgängig machen.
2. Depotstatus dokumentieren
Notiere das aktuelle Guthaben, die Wertschriften, die Anlageaufteilung und die laufenden Kosten. So kannst Du später beurteilen, ob sich Deine Strategie verändert hat. Du brauchst dafür keine komplizierte Software; ein Kontoauszug und eine einfache Übersicht genügen häufig. Bewahre Belege für die Steuererklärung und spätere Nachfragen auf.
3. Wiederaufnahmebedingung festlegen
Eine unbefristete Pause kann unbemerkt zur dauerhaften Unterbrechung werden. Lege deshalb ein sachliches Kriterium fest: etwa einen vollständig wieder aufgebauten Notgroschen, drei Monate mit positivem Haushaltsüberschuss oder das Ende einer befristeten Erwerbslücke. Ein Kalendereintrag zur erneuten Prüfung ist sinnvoller als eine spontane Reaktion auf Börsennachrichten.
4. Budget und Sparziele neu ordnen
Trenne kurzfristige Ausgaben, mittelfristige Rückstellungen und langfristige Investitionen. Zahlungen für Krankenkassenfranchise, Steuerrechnungen oder Ferien gehören nicht automatisch in denselben Topf wie die Altersvorsorge. Wer alles in einem ETF-Depot sammelt, läuft Gefahr, ausgerechnet in einer schwachen Marktphase verkaufen zu müssen.
Kosten und Opportunitätskosten einer Pause verstehen
Eine Pause hat zwei Seiten: Sie erhöht kurzfristig die verfügbare Liquidität, kann aber die langfristig investierte Summe reduzieren. Ob daraus tatsächlich eine geringere Endsumme entsteht, hängt von den künftigen Marktbewegungen ab. Eine garantierte entgangene Rendite gibt es nicht. Ebenso wenig lässt sich behaupten, dass ein späterer Wiedereinstieg immer teurer sein wird.
Ein vereinfachtes Beispiel ohne Renditeannahme: CHF 300 monatlich über zwölf Monate ergeben CHF 3'600 Einzahlungen. Wer vier Monate pausiert, investiert CHF 2'400. Die Differenz von CHF 1'200 bleibt zunächst ausserhalb des Depots und kann für notwendige Ausgaben oder eine Reserve genutzt werden. Wird sie später zusätzlich investiert, ändern sich die Zahlungszeitpunkte und damit auch die tatsächlich erzielte Rendite.
Ein wichtiger Gebührenvergleich berücksichtigt sowohl prozentuale als auch fixe Kosten. Bei einem Broker mit fixer Kaufgebühr kann eine kleine monatliche Order relativ teuer sein. Bei einem Anbieter, dessen Transaktionskosten überwiegend proportional sind, ist die Häufigkeit unter Umständen weniger entscheidend. Dazu kommen ETF-Kosten, Währungsumrechnung, mögliche Stempelabgaben und die laufende Verwaltung.
Freies Depot und Säule 3a nicht verwechseln
Die freie ETF-Anlage und die gebundene Vorsorge der Säule 3a haben unterschiedliche rechtliche und steuerliche Rahmenbedingungen. In einem freien Depot kannst Du Einzahlungen typischerweise flexibel gestalten und Wertschriften verkaufen, wobei Marktpreise und Anbieterbedingungen gelten. Bei der Säule 3a ist insbesondere der Bezug des Guthabens gesetzlich beschränkt.
Auch eine Säule-3a-Einzahlung ist nicht in jedem Monat verpflichtend. Die steuerliche Abzugsfähigkeit richtet sich jedoch nach den geltenden Voraussetzungen und Höchstbeträgen des jeweiligen Steuerjahres. Wenn Du einen Jahresbeitrag aussetzen möchtest, solltest Du die steuerlichen Folgen und gegebenenfalls die Regeln für nachträgliche Einkäufe separat prüfen. Die hier beschriebene Pause eines freien ETF-Sparplans ist keine Anleitung zum Vorbezug von Vorsorgegeldern.
Anbieterbeispiel: findependent und flexible Einzahlungen
findependent bietet in der Schweiz automatisierte ETF-Anlagelösungen für freies Vermögen an. Nach den öffentlich zugänglichen Anbieterinformationen entscheidest Du selbst, wann und wie viel Du einzahlst; die eingegangenen Beträge werden gemäss gewählter Anlagelösung investiert. Eine monatliche Überweisung per Dauerauftrag ist möglich, aber keine allgemeine Verpflichtung zu einer unveränderlichen Sparrate. Prüfe die aktuellen Bedingungen vor der Nutzung.
Die offiziellen Gebühreninformationen unterscheiden laufende Verwaltungsgebühren, ETF-interne Kosten und einmalige Transaktions- beziehungsweise Währungsumrechnungskosten. Bei einer Sparplanpause können daher weiterhin Kosten auf dem vorhandenen Depot entstehen. Auch bei einem beaufsichtigten Anbieter sind Kursverluste möglich. Die FINMA-Aufsicht ist keine Garantie für eine positive Anlageentwicklung.
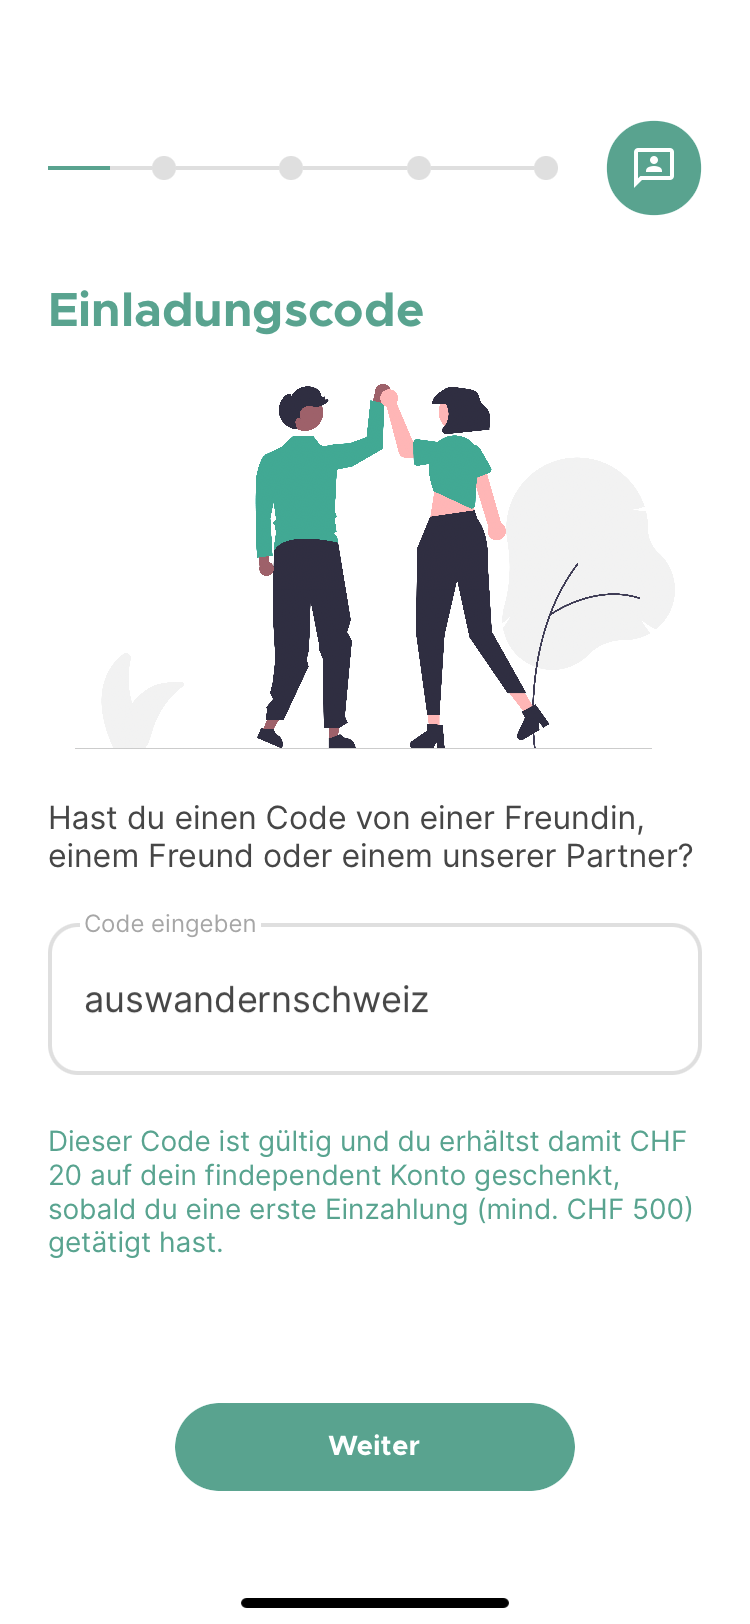
Werbung / Partnerlink: Wenn Du eine automatisierte ETF-Anlagelösung vergleichen möchtest, findest Du die offiziellen Informationen bei findependent. Für ein gewöhnliches Invest-Depot wird hier bewusst kein unbestätigter Gutscheincode und keine Bonuszusage genannt. Der für Säule 3a bekannte Code ist nicht automatisch auf das freie Depot übertragbar.
Typische Fehler bei einer Sparplanpause
Ein häufiger Fehler ist, einen Sparplan aus Angst vor fallenden Kursen zu stoppen, obwohl sich das persönliche Budget nicht verändert hat. Damit wird aus einem langfristigen Investitionsplan eine schwer kalkulierbare Markttiming-Strategie. Ein anderer Fehler ist, eine echte Liquiditätslücke zu ignorieren und weiter zu investieren, obwohl notwendige Rechnungen nur noch mit Kredit oder Depotverkäufen bezahlt werden können.
Ebenfalls problematisch ist es, lediglich die Überweisung zu stoppen und vorhandene automatische Kaufaufträge zu übersehen. Prüfe nach dem nächsten vorgesehenen Ausführungstermin, ob wirklich keine neue Belastung erfolgt ist. Wenn Du die Sparrate wieder aufnimmst, kontrolliere die Anlageaufteilung und die aktuelle Gebührenstruktur statt einfach blind den alten Betrag zu übernehmen.
Häufige Fragen
Verliere ich meine ETF-Anteile, wenn ich nicht mehr einzahle?
Nein. Eine reine Unterbrechung neuer Einzahlungen führt grundsätzlich nicht dazu, dass bestehende ETF-Anteile verschwinden. Sie bleiben investiert, sofern der Depotvertrag keine besondere Regel vorsieht und Du keinen Verkaufsauftrag erteilst.
Muss ich mein Depot kündigen, um den Sparplan zu pausieren?
Normalerweise nicht. Häufig genügt es, den Dauerauftrag oder automatischen Kaufauftrag zu stoppen. Prüfe die konkrete Funktion bei Deinem Anbieter und unterscheide zwischen Depotkündigung und Einzahlungspause.
Ist eine Pause bei fallenden Börsen sinnvoll?
Ein Kursrückgang allein liefert keine verlässliche Prognose für die nächsten Monate. Entscheidend sind Dein Anlagehorizont, Deine Liquidität und Deine Risikotragfähigkeit. Wenn Du kurzfristig Geld benötigst, kann eine Pause unabhängig von der Börsenlage sinnvoll sein.
Kann ich später einen höheren Betrag nachzahlen?
Bei einem freien Depot kannst Du grundsätzlich später zusätzliche Beträge einzahlen, soweit der Anbieter dies erlaubt. Ein Anspruch auf vergangene Kurse entsteht dadurch nicht. Für die gebundene Vorsorge gelten eigene Regeln.
Entstehen Gebühren, obwohl ich nicht investiere?
Auf dem bestehenden Depot können weiterhin laufende Verwaltungs- und Fondskosten anfallen. Gebühren für neue Käufe entfallen möglicherweise, wenn tatsächlich keine Käufe stattfinden. Die genaue Belastung hängt vom Preismodell ab.
Fazit: Flexibilität ist Teil eines tragfähigen Sparplans
Ein guter ETF-Sparplan passt zu Deinem Leben und nicht umgekehrt. Wenn Deine Liquiditätsreserve schrumpft, Dein Einkommen vorübergehend sinkt oder eine grosse Ausgabe bevorsteht, kann eine Pause oder Reduktion vernünftig sein. Du musst dafür nicht automatisch alle ETF-Anteile verkaufen. Prüfe Zahlungsaufträge, laufende Kosten, Depotrisiken und Deine Kriterien für den Wiedereinstieg. Langfristige Geldanlage ist ein Prozess, kein starrer Monatsbetrag.
Quellen und weiterführende Literatur
findependent: ETF-Sparplan Schweiz – https://www.findependent.ch/etf-sparplan-schweiz
findependent: Gebühren und Kostenübersicht – https://www.findependent.ch/gebuehren
findependent: Häufige Fragen zu Einzahlungen – https://www.findependent.ch/en/faq/how-much-does-it-cost-to-deposit-money-what-is-the-most-cost-effective-approach
FINMA: Asset Management und Aufsicht – https://www.finma.ch/de/ueberwachung/asset-management/
Informationsstand: 6. November 2026. Dieser Artikel dient der allgemeinen Information und ist keine individuelle Anlage- oder Steuerberatung.


Kommentare