
ETF-Sparplan bei schwankendem Einkommen in der Schweiz: So planst Du flexibel

Wenn Dein Einkommen jeden Monat anders ausfällt, kann ein starrer ETF-Dauerauftrag schnell zur Belastung werden. Das betrifft Selbstständige, Personen mit Provisionen, Schichtzulagen, befristeten Verträgen oder saisonalen Einnahmen. Ein flexibler Sparplan soll langfristigen Vermögensaufbau ermöglichen, ohne dass Du wegen einer unerwarteten Rechnung Wertschriften verkaufen musst. Entscheidend ist deshalb nicht die perfekte Monatsrate, sondern eine belastbare Reihenfolge für Liquidität, Rücklagen und Investitionen.
Werbehinweis: Dieser Ratgeber enthält eine gekennzeichnete Partnerempfehlung für findependent. Bei einer Kontoeröffnung über unseren Link können wir eine Provision erhalten. Dadurch entstehen keine Renditegarantien. Gebühren und Eignung solltest Du unabhängig von der Kooperation prüfen; konkrete Bonusvorteile werden hier nicht zugesagt.
Warum ein fixer Sparbetrag nicht für jedes Einkommen passt
Ein regelmässiger Sparauftrag ist einfach und nimmt Entscheidungen ab. Wenn Dein Nettolohn aber zwischen CHF 3'500 und CHF 6'000 schwankt, kann ein fixer Betrag von CHF 800 im schwachen Monat zu hoch sein. Besonders problematisch wird dies, wenn gleichzeitig Krankenkassenprämien, Steuern, Versicherungen oder die Jahresrechnung für die Wohnung anfallen. Wertschriften sind für solche vorhersehbaren Ausgaben kein geeignetes Zwischenlager.
Ein ETF-Sparplan ist eine Methode, regelmässig Geld in börsengehandelte Fonds zu investieren. Er ist keine eigene Anlageklasse und schützt weder vor Kursverlusten noch vor einem ungünstigen Verkaufszeitpunkt. Bei schwankenden Einnahmen besteht die wichtigste Aufgabe darin, die Investitionshöhe von der kurzfristigen Zahlungsfähigkeit zu entkoppeln.
Zuerst drei Geldtöpfe voneinander trennen
Der erste Topf ist das laufende Zahlungskonto für Miete, Lebensmittel, Krankenkasse und andere wiederkehrende Verpflichtungen. Der zweite Topf enthält Reserven für jährliche oder unregelmässige, aber absehbare Ausgaben: Steuern, Franchise, Selbstbehalt, Fahrzeugservice und Ersatzanschaffungen. Der dritte Topf ist ein echter Notgroschen für unvorhersehbare Ereignisse. Erst das darüber hinaus verfügbare Geld kommt für langfristige Anlagen infrage.
Eine einfache Trennung verhindert, dass eine hohe Kontobalance im umsatzstarken Monat mit frei verfügbarem Vermögen verwechselt wird. Gerade Selbstständige sollten zusätzlich geschäftliche Rückstellungen und allfällige Mehrwertsteuer- oder Sozialversicherungszahlungen separat behandeln. Welche Beträge erforderlich sind, hängt von der individuellen Erwerbssituation und den tatsächlich anfallenden Verpflichtungen ab.
Die variable Sparregel mit Basisbetrag und Überschuss
Ein praktikables Modell besteht aus einem konservativen Basisbetrag und einer zusätzlichen Einzahlung in guten Monaten. Der Basisbetrag sollte selbst im schwächeren, aber normalen Einkommensmonat tragbar sein. Überschüsse werden erst investiert, nachdem alle fälligen Rechnungen, Rückstellungen und die definierte Liquiditätsreserve gedeckt sind. Ein Basisbetrag von null ist zulässig, wenn Deine Einnahmen besonders unsicher sind.
Beispiel: Du rechnest mit monatlichen notwendigen Ausgaben von CHF 3'200. Im schwachen Monat verdienst Du netto CHF 3'700, im starken CHF 5'800. Statt unabhängig davon CHF 700 zu investieren, setzt Du einen Basisbetrag von CHF 100 und prüfst am Monatsende, ob zusätzliche CHF 200, CHF 500 oder gar nichts sinnvoll sind. Die genannten Werte sind reine Rechenannahmen, keine allgemeingültigen Empfehlungen.
Eine zweite Möglichkeit ist die Quartalsregel: Du sammelst freie Überschüsse zunächst auf einem separaten Konto und investierst nur alle drei Monate den Betrag oberhalb Deiner Liquiditätsgrenze. Das reduziert den organisatorischen Aufwand und vermeidet häufige Anpassungen. Ob häufigere oder seltenere Käufe günstiger sind, hängt auch von Mindestbeträgen, Handelskosten und dem jeweiligen Anbieter ab.
Wie hoch sollte der Notgroschen sein?
Eine Reserve wird nicht anhand eines universellen Prozentsatzes bestimmt. Rechne zuerst aus, wie viele Monate Du ohne die unsicheren Einkommensbestandteile auskommen müsstest. Wer einen stabilen Grundlohn und gelegentliche Boni erhält, hat andere Risiken als jemand mit vollständig projektabhängigen Einnahmen. Auch Kündigungsfristen, familiäre Verpflichtungen und die Verfügbarkeit von Versicherungsleistungen spielen eine Rolle.
Für die Berechnung kannst Du die monatlichen unverzichtbaren Ausgaben mit einer selbst gewählten Anzahl von Reservemonaten multiplizieren und bekannte Sonderzahlungen ergänzen. Bei CHF 3'200 notwendigen Ausgaben ergeben drei Monate CHF 9'600, sechs Monate CHF 19'200. Das sind zwei Szenarien, keine gesetzlich oder fachlich zwingenden Grenzwerte. Eine Reserve gehört grundsätzlich in liquide und möglichst wertstabile Kontolösungen, nicht in Aktien-ETFs.
Wann eine zusätzliche ETF-Einzahlung sinnvoll ist
Vor einer Sonderzahlung kannst Du vier Fragen prüfen: Sind alle kurzfristigen Rechnungen finanziert? Ist die Reserve noch vollständig? Wird das Geld voraussichtlich mehrere Jahre nicht benötigt? Passt die zusätzliche Anlage zur bereits festgelegten Aktien- und Anleihenquote? Wenn eine Antwort nein lautet, ist eine Einzahlungspause oft vernünftiger als ein Verkauf unter Zeitdruck.
Eine Einzahlungspause ist kein Scheitern des Sparplans. Sie ist Teil eines realistischen Systems. Problematisch wäre dagegen, den Aktienanteil in guten Monaten impulsiv stark zu erhöhen und bei fallenden Kursen panisch zu verkaufen. Der Anlagehorizont, die Risikotragfähigkeit und die Diversifikation bleiben wichtiger als der Kalender.
Ein Rechenbeispiel für zwölf Monate
Angenommen, Du kannst in vier schwächeren Monaten jeweils CHF 100, in vier normalen Monaten jeweils CHF 300 und in vier starken Monaten jeweils CHF 600 investieren. Insgesamt sind das 4 × 100 + 4 × 300 + 4 × 600 = CHF 4'000 im Jahr. Ein starrer Sparplan von CHF 333 pro Monat würde ungefähr denselben Jahresbetrag erreichen, könnte aber in den schwächeren Monaten unnötigen Liquiditätsdruck auslösen.
Die Rechnung berücksichtigt weder Kursveränderungen noch Gebühren, Steuern oder Währungsbewegungen. Der tatsächliche Depotwert kann nach einem Jahr deutlich über oder unter CHF 4'000 liegen. Bei einem Anlageverlust von beispielsweise 20 Prozent wären CHF 4'000 investiertes Kapital rechnerisch nur noch CHF 3'200 wert, sofern die gesamte Summe dem Verlust ausgesetzt wäre. Das illustriert das Risiko, nicht eine Prognose.
Kosten eines flexiblen ETF-Sparplans verstehen
Vergleiche nicht nur eine beworbene Verwaltungsgebühr. Relevant sind Depot- und Verwaltungsentgelte, die im Fonds enthaltene Total Expense Ratio (TER), mögliche Handels- und Börsenabgaben sowie Währungsumrechnungskosten. Auch der Spread zwischen Kauf- und Verkaufskurs kann die effektiven Kosten beeinflussen. Bei kleinen, häufigen Einzahlungen können fixe Transaktionskosten besonders ins Gewicht fallen.
Ein vereinfachter Kostenvergleich: Bei einem Depotwert von CHF 20'000 bedeuten 0,30 Prozent jährliche Kosten rechnerisch CHF 60, während 0,80 Prozent CHF 160 ausmachen. Die Differenz beträgt CHF 100 pro Jahr, ohne Renditeeffekte. Wichtig ist, dass Du dieselben Kostenarten vergleichst. Eine reine TER darf nicht ohne Weiteres mit einer Gesamtlösung inklusive Depotverwaltung gleichgesetzt werden.
Partnerbeispiel: findependent
findependent bietet ETF-basierte Anlagelösungen für frei verfügbares Vermögen an. Nach Angaben des Anbieters kannst Du Einzahlungen selbst bestimmen; für die vorgefertigten Lösungen gilt derzeit eine Mindesteinlage von CHF 500. Die Gebührenstruktur umfasst Verwaltungsgebühren sowie zusätzliche ETF- und Transaktionskosten. Für kleine Beträge und unregelmässige Einzahlungen solltest Du die jeweils gültigen Konditionen vor der Eröffnung auf der offiziellen Gebührenübersicht kontrollieren.
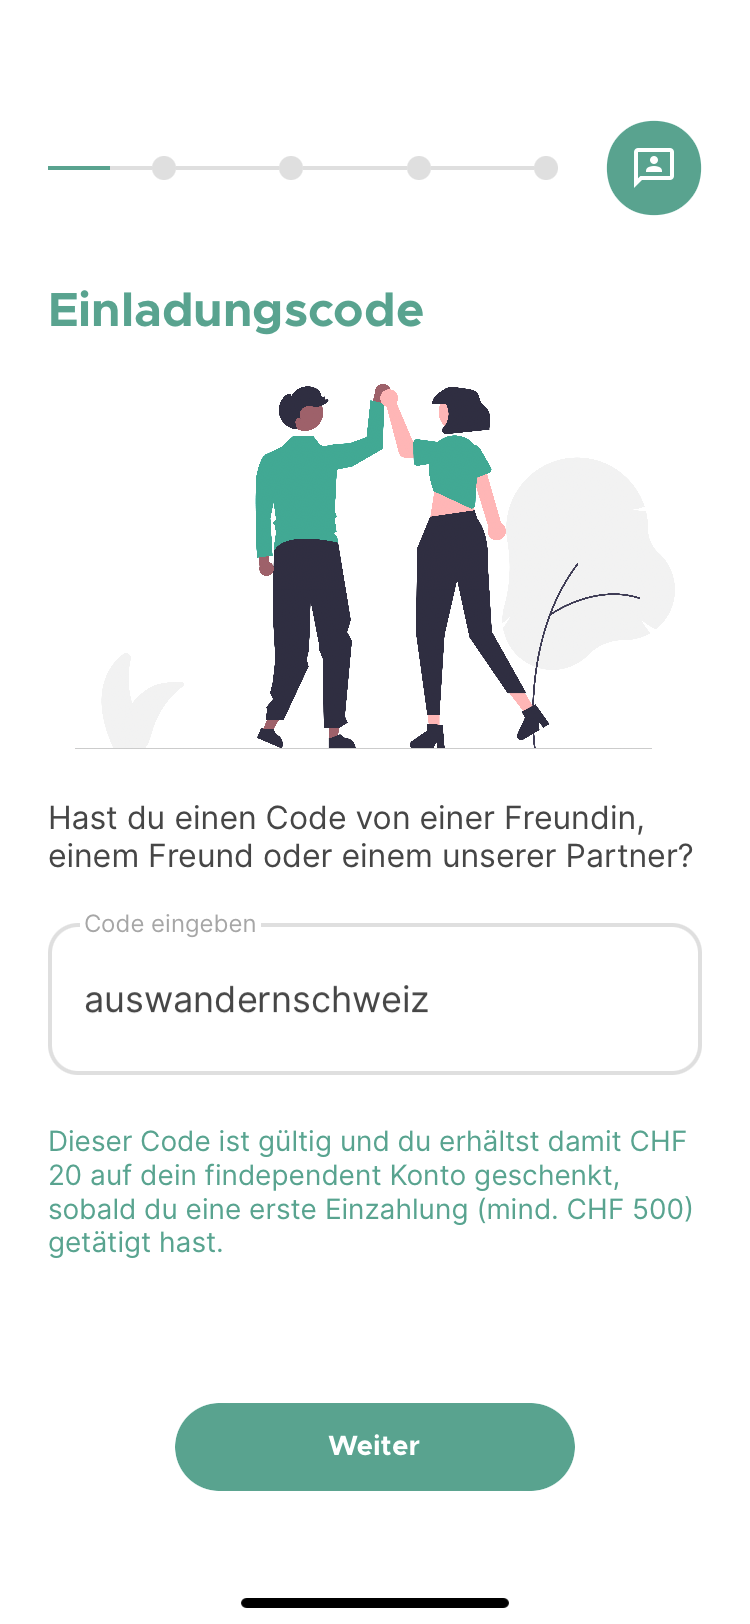
Partnerlink: https://www.findependent.ch/ . Eine konkrete Code- oder Bonuszusage machen wir nicht, weil aktuelle individuelle Aktionsbedingungen nicht zuverlässig bestätigt sind. Eine Anlage über findependent ist nicht risikolos: Die enthaltenen Wertschriften schwanken im Wert, und selbst ein breit gestreutes Portfolio kann Verluste erleiden.
Freies Depot oder Säule 3a?
Ein freies Wertschriftendepot und eine Säule-3a-Lösung erfüllen unterschiedliche Zwecke. Die gebundene Vorsorge kann bei erfüllten Voraussetzungen steuerlich attraktiv sein, ist aber grundsätzlich nur unter gesetzlichen Bedingungen vorzeitig verfügbar. Ein frei verfügbares Depot bietet mehr Flexibilität, unterliegt jedoch ebenfalls Marktrisiken. Gerade bei unregelmässigem Einkommen solltest Du keine kurzfristig benötigte Liquidität in die gebundene Vorsorge verschieben.
Für Personen, die erst kürzlich aus Deutschland in die Schweiz gezogen sind, sind zudem Wohnsitz, Erwerbstätigkeit, Steuerpflicht und Vorsorgeberechtigung individuell zu prüfen. Deutsche Regeln zur privaten Altersvorsorge lassen sich nicht auf die Schweizer Säule 3a übertragen. Auch die Besteuerung von Kapitalerträgen, Vermögen und Ausschüttungen unterscheidet sich zwischen den beiden Ländern.
Was tun, wenn der Markt stark fällt?
Ein Kursrückgang ist nicht automatisch ein Signal, zusätzliche Gelder zu investieren. Prüfe zuerst, ob Deine Reserven unverändert ausreichend sind. Wenn Du Deine langfristige Strategie beibehalten kannst, ist eine reguläre Einzahlung grundsätzlich möglich. Niemand kann jedoch zuverlässig erkennen, ob der Tiefpunkt erreicht wurde. Der Versuch, Tiefststände exakt zu treffen, kann zu wiederholtem Fehlverhalten führen.
Bei einer sehr hohen Aktienquote musst Du grössere zwischenzeitliche Verluste aushalten können. Ein Portfolio aus Aktien und Anleihen kann Schwankungen reduzieren, beseitigt aber weder Markt- noch Zinsrisiken. Eine Änderung der Anlagestrategie sollte auf Deinem Risikoprofil und nicht allein auf der letzten Börsenwoche beruhen.
Häufige Fehler bei variablem Einkommen
Ein häufiger Fehler ist, den besten Einkommensmonat als Normalfall zu betrachten. Ebenso riskant ist es, die Steuerrechnung erst bei Fälligkeit zu berücksichtigen oder eine unregelmässige Prämie sofort vollständig zu investieren. Auch vermeintlich kostenlose Sparpläne können indirekte Kosten enthalten. Achte deshalb auf die vollständige Gebührenordnung und nicht nur auf die prominenteste Zahl.
Ein zweiter Fehler ist die fehlende Trennung von privaten und geschäftlichen Geldflüssen. Wer selbstständig ist, muss verfügbare Mittel nach betrieblichen Verpflichtungen und Rückstellungen beurteilen. Ein dritter Fehler ist, mehrere Sparziele mit unterschiedlichen Zeithorizonten in demselben Aktienportfolio zu vermischen. Ein geplanter Umzug im nächsten Jahr gehört nicht in denselben Risikotopf wie ein Anlageziel in zwanzig Jahren.
FAQ: Muss ich jeden Monat investieren?
Nein. Regelmässigkeit kann helfen, eine Routine aufzubauen, aber eine starre monatliche Einzahlung ist keine Pflicht. Wenn Dein Einkommen schwankt, kann eine konservative Basisrate mit gelegentlichen Zusatzeinzahlungen besser passen. Wichtig ist, dass Du die Strategie langfristig durchhalten kannst.
FAQ: Sollte ich in starken Monaten alles investieren?
Nein. Zuerst sind fällige Verpflichtungen, Rückstellungen und Deine Liquiditätsreserve zu decken. Nur langfristig entbehrliches Geld kommt für risikobehaftete Anlagen infrage. Eine hohe Einnahme kann zudem einmalig sein und sagt wenig über die folgenden Monate aus.
FAQ: Sind ETFs sicherer als Einzelaktien?
Ein breit diversifizierter ETF verteilt einzelne Unternehmensrisiken, kann aber dennoch erheblich an Wert verlieren. Die konkrete Sicherheit hängt von den enthaltenen Anlagen, der Gewichtung, dem Fondsaufbau und Deinem Anlagehorizont ab. Ein Aktien-ETF ist kein Ersatz für ein Sparkonto.
FAQ: Wie oft soll ich meine Sparrate anpassen?
Eine monatliche oder quartalsweise Überprüfung reicht für viele Haushalte als organisatorischer Ausgangspunkt. Bei starken Einkommensänderungen oder grossen neuen Verpflichtungen solltest Du früher reagieren. Vermeide tägliche Änderungen aufgrund kurzfristiger Börsenbewegungen.
Fazit: Flexibilität ist eine Stärke
Ein guter ETF-Sparplan bei schwankendem Einkommen beginnt nicht mit der maximalen Sparrate, sondern mit verlässlichen Reserven. Definiere notwendige Ausgaben, halte bekannte Sonderzahlungen bereit, wähle eine realistische Basisrate und investiere zusätzliche Überschüsse nur dann, wenn sie langfristig entbehrlich sind. So bleibt die Geldanlage ein Werkzeug für Vermögensaufbau und wird nicht selbst zur Liquiditätsfalle.
Quellen und weiterführende Literatur
findependent: Invest und Anlagelösungen, https://www.findependent.ch/invest (abgerufen am 6. November 2026).
findependent: Gebührenübersicht, https://www.findependent.ch/gebuehren (abgerufen am 6. November 2026).
FINMA: Fondsleitungen und regulatorischer Rahmen, https://www.finma.ch/de/bewilligung/asset-management/fondsleitungen/ (abgerufen am 6. November 2026).
Dieser Artikel dient der allgemeinen Finanzbildung und ist keine individuelle Anlage-, Steuer- oder Rechtsberatung.


Kommentare