
Säule 3a gestaffelt beziehen 2026: Mehrere Konten und Steuern richtig planen

Wer sein gesamtes Guthaben der Säule 3a in einem einzigen Steuerjahr bezieht, kann je nach Wohnkanton eine höhere Kapitalleistungssteuer zahlen als bei einer zeitlich gestaffelten Auszahlung. Die Planung beginnt jedoch viele Jahre vor der Pensionierung: Ein einzelnes 3a-Konto lässt sich beim ordentlichen Altersbezug grundsätzlich nicht einfach in beliebige Teilbeträge zerlegen. Mehrere getrennte Vorsorgeverhältnisse können deshalb einen echten Gestaltungsspielraum eröffnen.
Dieser Leitfaden zeigt Dir, wie die Staffelung funktioniert, welche Fristen und Grenzen gelten, wie Du eine eigene Bezugsplanung erstellst und weshalb die steuerlich günstigste Lösung nicht automatisch die beste Anlagestrategie ist. Stand: 4. November 2026. Die Rechenbeispiele sind ausdrücklich hypothetisch und ersetzen keine individuelle Steuer- oder Vorsorgeberatung.
Warum mehrere 3a-Konten überhaupt sinnvoll sein können
Bei einer Einzahlung in die gebundene Vorsorge profitierst Du unter den gesetzlichen Voraussetzungen von einem Abzug beim steuerbaren Einkommen. Beim späteren Bezug wird das Kapital dagegen gesondert besteuert. Wie hoch die Belastung ausfällt, hängt unter anderem vom Betrag, Wohnkanton, Wohnort, Familienstand und weiteren Kapitalleistungen im selben Jahr ab. Viele Tarife sind progressiv: Grössere Kapitalbezüge können überproportional stärker besteuert werden.
Hast Du mehrere voneinander getrennte 3a-Konten oder Vorsorgedepots, kannst Du diese bei Vorliegen der gesetzlichen Voraussetzungen in unterschiedlichen Jahren vollständig auflösen. Damit verteilst Du die Kapitalleistungen auf mehrere Steuerperioden. Das ist kein Steuertrick und keine Garantie für eine bestimmte Ersparnis, sondern eine Folge der zeitlichen Verteilung rechtlich separater Vorsorgeleistungen.
Wichtig ist die Abgrenzung: Mehrere Anlagefonds innerhalb eines einzigen 3a-Vertrags sind nicht automatisch mehrere separat auflösbare Vorsorgeverhältnisse. Entscheidend sind die Vertrags- und Kontostruktur der Vorsorgestiftung sowie die zulässigen Bezugsmodalitäten.
Die wichtigste Regel: Ein Konto wird grundsätzlich vollständig bezogen
Beim ordentlichen Altersbezug wird ein einzelnes 3a-Konto oder 3a-Vorsorgedepot grundsätzlich als Ganzes aufgelöst. Du kannst also nicht ohne Weiteres aus einem einzigen Konto mit CHF 180’000 drei jährliche Teilbezüge von CHF 60’000 machen. Das unterscheidet die gebundene Vorsorge von einem frei verfügbaren Sparkonto oder Wertschriftendepot.
Für gesetzlich geregelte vorzeitige Bezüge, insbesondere für selbstgenutztes Wohneigentum, gelten besondere Voraussetzungen und teilweise abweichende Regeln. Solche Ausnahmen solltest Du nicht mit einer frei wählbaren Staffelung im Alter verwechseln. Auch ein nachträgliches beliebiges Aufsplitten eines bestehenden grossen 3a-Guthabens ist nicht als allgemein zulässige Lösung anzusehen.
Wenn Du bereits mehrere Konten hast, kläre rechtzeitig mit jeder Vorsorgestiftung, ob es sich tatsächlich um getrennte Vorsorgeverhältnisse handelt, welche Auflösungsfristen gelten und ob Gebühren oder besondere Verkaufsfristen für Wertschriften anfallen.
Ab welchem Alter kannst Du die Säule 3a beziehen?
Altersleistungen aus der Säule 3a können grundsätzlich frühestens fünf Jahre vor dem massgebenden AHV-Referenzalter bezogen werden. Für viele Versicherte mit Referenzalter 65 beginnt dieses Fenster mit 60 Jahren. Bei Frauen der Übergangsjahrgänge ist das individuell geltende Referenzalter zu berücksichtigen. Die Angaben in diesem Artikel sind deshalb nicht als pauschale Altersgrenze für jede Person zu verstehen.
Wenn Du nach dem Referenzalter weiter erwerbstätig bist, kannst Du den Bezug unter den gesetzlichen Voraussetzungen um höchstens fünf Jahre hinausschieben. Endet die Erwerbstätigkeit früher, entfällt diese Aufschubmöglichkeit grundsätzlich. Wer seine Erwerbstätigkeit vorzeitig beendet, muss daher den tatsächlichen Bezugszeitraum besonders sorgfältig planen.
So planst Du mehrere Konten über die Jahre
Der entscheidende Schritt besteht darin, die Anzahl der Vorsorgeverhältnisse rechtzeitig aufzubauen. Wenn Du noch Jahrzehnte bis zur Pensionierung hast, kannst Du zunächst in ein Konto einzahlen und später neue Einzahlungen auf ein weiteres 3a-Konto lenken. Du musst nicht jedes Jahr ein neues Konto eröffnen. Sinnvoller ist es, den voraussichtlichen Endwert und die Anzahl tatsächlich verfügbarer Bezugsjahre im Blick zu behalten.
Eine starre Regel wie «immer ab CHF 50’000 ein neues Konto» passt nicht für jede Person. Bei einem Anlagehorizont von 20 Jahren kann ein Depot durch Kursentwicklung stark wachsen oder zwischenzeitlich verlieren. Bei einem kurzen Horizont können dieselben Kontogrössen weniger relevant sein. Berücksichtige ausserdem, wie viele separate Konten ein Anbieter überhaupt unterstützt und ob sich eine spätere Übertragung rechtlich und organisatorisch sauber durchführen lässt.
Praktisch kannst Du jährlich eine einfache Übersicht führen: Anbieter, Vertragsnummer, aktueller Wert, Anlagequote, geplantes Bezugsjahr, frühestmöglicher Bezug, allfällige Gebühren und steuerliche Besonderheiten. Die Übersicht sollte auch Deine Pensionskasse, Freizügigkeitsleistungen und die 3a-Konten einer Ehepartnerin oder eines Ehepartners umfassen.
Beispiel: Ein grosser Bezug oder drei kleinere?
Angenommen, Du besitzt bei Pensionierungsbeginn insgesamt CHF 180’000 in der Säule 3a. Variante A: Das ganze Guthaben befindet sich in einem einzigen Vorsorgekonto und wird im selben Jahr ausbezahlt. Variante B: Es bestehen bereits drei rechtlich getrennte Konten mit je CHF 60’000, die Du in drei zulässigen Steuerjahren vollständig beziehst.
Bei Variante A werden im betrachteten Jahr CHF 180’000 als Kapitalleistung berücksichtigt. Bei Variante B fallen in jedem der drei Jahre zunächst CHF 60’000 an. Falls der anwendbare Steuertarif progressiv ist und keine weiteren Kapitalleistungen die Rechnung verändern, kann die zweite Variante eine geringere Gesamtsteuer bewirken. Den tatsächlichen Unterschied kann man ohne konkrete kantonale Tarife und persönliche Angaben nicht seriös beziffern.
Als rein mathematische Illustration, ausdrücklich ohne Bezug zu einem Schweizer Steuertarif, würde eine Modellsteuer von 8 % auf CHF 180’000 CHF 14’400 ergeben. Drei Modellbezüge von CHF 60’000 mit je 5 % ergäben zusammen CHF 9’000. Die Differenz von CHF 5’400 ist nur ein Rechenbeispiel für Progression und keine prognostizierte Schweizer Steuerersparnis.
Entscheidend ist, die reale Kapitalleistungssteuer mit dem offiziellen Rechner oder direkt bei der kantonalen Steuerverwaltung zu prüfen. Vergleiche stets mehrere Jahre und berücksichtige mögliche Tarifänderungen, den künftigen Wohnsitz sowie die tatsächlichen Bezugszeitpunkte.
Ehepaare und weitere Vorsorgekapitalien richtig einbeziehen
Eine häufige Planungsfalle ist, nur die eigenen 3a-Konten zu betrachten. Bei verheirateten Paaren können Kapitalleistungen beider Ehepartner im selben Jahr für die Steuerberechnung zusammengezählt werden. Auch Kapitalleistungen aus der zweiten Säule oder aus Freizügigkeitseinrichtungen können relevant sein. Die genaue Behandlung richtet sich nach den anwendbaren Vorschriften und kantonalen Besonderheiten.
Wenn Du beispielsweise im selben Jahr ein 3a-Konto auflöst und zusätzlich eine grössere Kapitalauszahlung aus der Pensionskasse erhältst, kann der Vorteil der zuvor geplanten 3a-Staffelung teilweise verloren gehen. Dasselbe gilt, wenn die Partnerin oder der Partner zeitgleich Vorsorgekapital bezieht. Erstelle deshalb einen gemeinsamen Kalender für sämtliche erwarteten Kapitalleistungen.
Besonders bei einem geplanten Umzug in einen anderen Kanton oder bei einer späteren Auswanderung ist Vorsicht nötig. Steuerlicher Wohnsitz, Fälligkeit, Quellenbesteuerung bei Wohnsitz im Ausland und internationale Abkommen können die Beurteilung verändern. Die Regeln des deutschen Einkommensteuerrechts dürfen nicht einfach auf Schweizer Kapitalleistungen übertragen werden.
Wie viele 3a-Konten sind sinnvoll?
Es gibt keine universelle optimale Anzahl. Sie hängt von Deiner Kapitalhöhe, dem möglichen Bezugsfenster, dem Wohnkanton, Deiner Familien- und Erwerbssituation und den Vertragsbedingungen ab. Mehrere Konten können die Flexibilität erhöhen, bedeuten aber auch mehr Verwaltung und möglicherweise unterschiedliche Gebühren oder Anlagerisiken.
Eine einfache Denkweise ist, vom gewünschten Bezugsplan rückwärts zu rechnen. Wenn Du voraussichtlich vier verschiedene Jahre nutzen kannst, prüfe, ob vier separat auflösbare Vorsorgeverhältnisse sinnvoll sind. Wenn nur zwei Jahre realistisch bleiben, bringen sechs Konten möglicherweise keinen zusätzlichen Vorteil. Auch die Kontogrössen müssen nicht exakt identisch sein; sie sollten zu den erwarteten übrigen Kapitalleistungen passen.
Beachte, dass Du bei einer wertschriftenbasierten Säule 3a den zukünftigen Wert nicht kennst. Eine scheinbar ausgewogene Verteilung kann sich durch unterschiedliche Renditen verschieben. Eine gute Planung wird daher periodisch aktualisiert, ohne wegen kurzfristiger Marktbewegungen hektisch umzuschichten.
Vorsorge mit Wertschriften: Steuerplanung ist nicht alles
Viele Menschen nutzen die Säule 3a nicht nur als Sparkonto, sondern investieren einen Teil ihres Vorsorgevermögens in breit diversifizierte Aktien- und Anleihenfonds. Das kann langfristig höhere Ertragschancen bieten, bringt jedoch Verlustrisiken und Kursschwankungen mit sich. Kurz vor dem geplanten Bezug ist besonders wichtig, wie Du einen möglichen Börsenrückgang verkraftest.
Ein Beispiel: Wenn ein Depot mit CHF 60’000 unmittelbar vor der geplanten Auszahlung um 20 % fällt, verbleiben rechnerisch CHF 48’000. Die Möglichkeit, das Konto in einem bestimmten Jahr steuerlich günstig aufzulösen, beseitigt diesen Marktverlust nicht. Ein Steuerkalender ersetzt deshalb weder eine passende Aktienquote noch eine Liquiditätsplanung.
Prüfe neben der Kapitalleistungssteuer auch die laufenden Verwaltungs- und Fondskosten, mögliche Ausstiegsgebühren, die Diversifikation und den Aufwand für einen Wechsel. Bei einer reinen Kontolösung stehen dagegen Guthabenzins, Bonität der kontoführenden Institute und die geltenden Sicherungsmechanismen stärker im Vordergrund.
Praxisbeispiel: findependent Säule 3a und mehrere Portfolios
Werbung und Transparenz: In diesem Abschnitt stellen wir einen Kooperationspartner vor. Wenn Du über unsere Partnerverlinkung ein Angebot nutzt, können wir eine Provision erhalten. Unsere redaktionelle Einordnung berücksichtigt auch Nachteile und Risiken; es gibt keine Garantie auf Rendite oder Steuerersparnis.
findependent bietet nach den am 4. November 2026 eingesehenen Anbieterinformationen eine wertschriftenbasierte Säule 3a an. Laut offizieller Produktseite sind bis zu fünf verschiedene 3a-Portfolios möglich. Das kann für die langfristige Vorbereitung getrennter Bezüge hilfreich sein. Die Vorsorgelösung ist jedoch kein reines Cash-Konto; sie investiert in Indexfonds und unterliegt entsprechenden Marktrisiken.
Der Anbieter nennt auf seiner Produktseite eine laufende All-in-Gebühr von 0,29 % pro Jahr. Prüfe vor einer Eröffnung die aktuelle vollständige Kostenübersicht, Anlagestrategie, Vertragsbedingungen und mögliche Änderungen. Ob die gewählte Lösung zu Dir passt, hängt nicht allein von den Gebühren ab, sondern auch von Risikofähigkeit, Anlagehorizont und Deiner gesamten Vorsorgesituation.
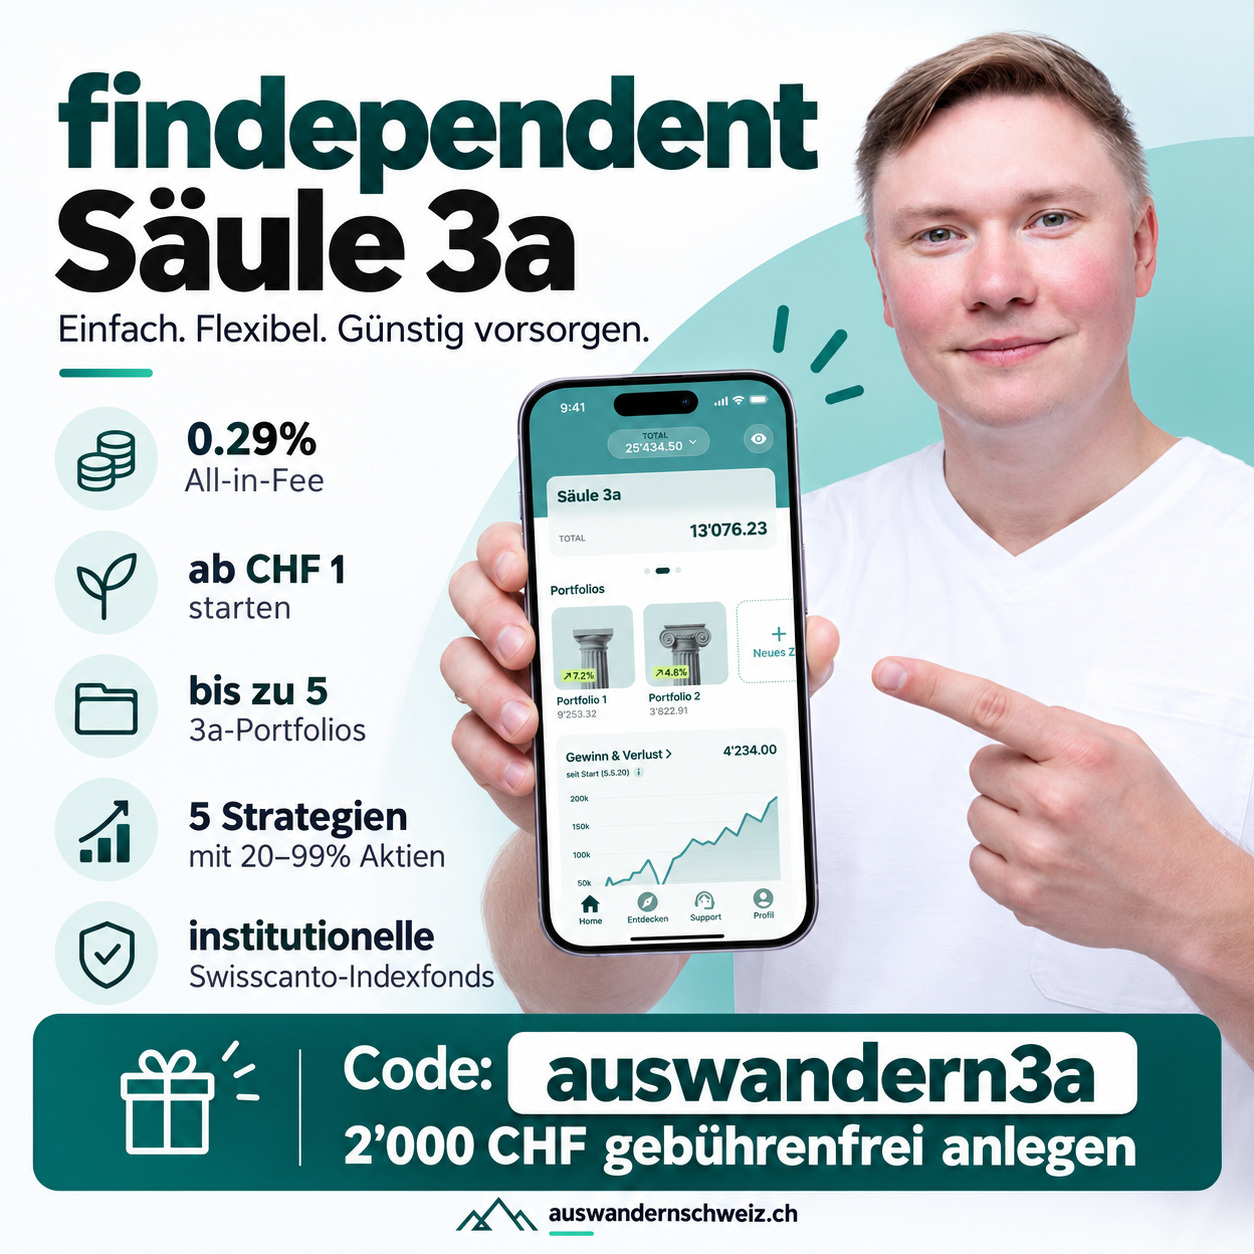
Der bisher auf AuswandernSchweiz genannte 3a-Partnercode lautet «auswandern3a». Ob und unter welchen Voraussetzungen dieser Code aktuell einen Vorteil auslöst, ist hier nicht als Bonuszusage zu verstehen. Prüfe die aktuellen Bedingungen direkt beim Anbieter vor Abschluss. Eine Eintragung des Codes ersetzt keine Prüfung von Kosten, Anlagestrategie und Bezugsregeln.
Was Du bei einem Anbieterwechsel beachten solltest
Ein Wechsel der 3a-Stiftung kann sinnvoll sein, wenn sich Kosten, Anlagemöglichkeiten oder Service deutlich unterscheiden. Ein Übertrag sollte grundsätzlich direkt zwischen anerkannten Vorsorgeeinrichtungen erfolgen, damit keine unbeabsichtigte steuerpflichtige Auszahlung entsteht. Frage vorab, ob ein vollständiger Übertrag erforderlich ist und ob die bisherige Anlage zuerst verkauft werden muss.
Gerade bei mehreren Konten solltest Du nicht voraussetzen, dass ein grosses bestehendes 3a-Konto durch einen Transfer beliebig in fünf neue Vorsorgekonten zerlegt werden kann. Kläre die zulässige Struktur schriftlich mit den beteiligten Stiftungen. Ein steuerlich oder vertraglich problematischer Transfer ist nicht durch einen möglichen Gebührenvorteil gerechtfertigt.
Die Bezugsplanung in fünf konkreten Schritten
1. Dein persönliches Bezugsfenster festlegen
Bestimme das für Dich geltende Referenzalter, den frühesten zulässigen Bezug und den voraussichtlichen Zeitpunkt der Aufgabe Deiner Erwerbstätigkeit. Berücksichtige die Übergangsregeln und frage bei Unsicherheit Deine Vorsorgestiftung.
2. Sämtliche Kapitalleistungen sammeln
Erfasse 3a-Konten, Pensionskasse, Freizügigkeitsguthaben und die entsprechenden Positionen Deiner Ehepartnerin oder Deines Ehepartners. Trage bereits geplante Wohneigentumsbezüge oder grössere Vorsorgeauszahlungen in einen gemeinsamen Kalender ein.
3. Kantonal realistische Steuervergleiche erstellen
Berechne für mehrere mögliche Bezugsjahre die Steuerbelastung anhand der amtlichen Informationen des Wohnkantons. Berücksichtige nicht nur die direkte Bundessteuer, sondern auch Kantons- und Gemeindesteuern sowie mögliche Zusammenrechnungen.
4. Anlagerisiken vor dem Bezug reduzieren, falls nötig
Prüfe, ob die bisherige Aktienquote zu einem baldigen Auszahlungstermin passt. Ein längerer Anlagehorizont kann Schwankungen besser abfedern, aber niemals ausschliessen. Passe die Strategie an Deine Situation an und vermeide überstürzte Verkäufe.
5. Fristen und Dokumente mit den Stiftungen bestätigen
Lass Dir Auszahlungsformulare, Bearbeitungsfristen, Identitätsnachweise und allfällige Bedingungen frühzeitig bestätigen. So reduzierst Du das Risiko, dass ein geplanter Bezug unerwartet in ein anderes Steuerjahr fällt.
Typische Fehler bei der gestaffelten Auszahlung
Ein häufiger Fehler ist die Annahme, dass ein einzelnes grosses Konto später problemlos geteilt werden könne. Ebenso problematisch ist eine Planung, die nur die eigene Säule 3a betrachtet und die Pensionskasse oder die Vorsorgebezüge der Partnerin ausblendet. Auch die pauschale Empfehlung, möglichst viele Konten zu eröffnen, greift zu kurz: Mehr Konten sind kein Selbstzweck.
Ein weiterer Fehler besteht darin, Steuern auf Kosten der Anlagesicherheit zu optimieren. Wenn Du wegen eines starren Bezugsplans in einem Börsentief verkaufen musst, kann der Marktverlust eine mögliche Steuerersparnis deutlich übersteigen. Plane deshalb immer auch das Liquiditätsbedürfnis und den Zeitpunkt der tatsächlichen Auszahlung.
Häufige Fragen zur Staffelung der Säule 3a
Kann ich aus einem 3a-Konto jedes Jahr einen Teil beziehen?
Beim ordentlichen Altersbezug grundsätzlich nicht. Das einzelne Vorsorgeverhältnis wird vollständig aufgelöst. Für bestimmte gesetzlich geregelte vorzeitige Bezüge können Ausnahmen gelten.
Darf ich mehrere 3a-Konten beim selben Anbieter führen?
Das hängt von der konkreten Vorsorgestiftung und ihren Produkten ab. Entscheidend ist, ob getrennte, einzeln auflösbare Vorsorgeverhältnisse bestehen. findependent nennt auf seiner offiziellen 3a-Produktseite bis zu fünf Portfolios.
Muss ich mit 60 Jahren bereits Geld beziehen?
Nein. Das früheste Bezugsalter eröffnet grundsätzlich eine Möglichkeit, keine allgemeine Pflicht zum sofortigen Bezug. Der späteste Zeitpunkt hängt insbesondere vom Referenzalter und einer allfälligen fortgesetzten Erwerbstätigkeit ab.
Werden 3a und Pensionskasse im gleichen Jahr zusammengerechnet?
Mehrere Kapitalleistungen können bei der steuerlichen Bemessung im selben Jahr zusammenwirken. Welche Leistungen wie berücksichtigt werden, muss anhand des konkreten Kantons, der persönlichen Situation und der geltenden Steuerregeln geprüft werden.
Kann ich mit mehreren Konten garantiert Steuern sparen?
Nein. Ob eine Ersparnis entsteht und wie hoch sie ist, hängt von Tarif, Bezugsjahren, Familienstand, anderen Kapitalleistungen und dem Steuerwohnsitz ab. Auch künftige Gesetzesänderungen können eine Rolle spielen.
Was gilt bei einem Wegzug nach Deutschland?
Bei einem Wohnsitzwechsel ins Ausland können schweizerische Quellensteuern, Doppelbesteuerungsabkommen und deutsche steuerliche Regeln relevant werden. Die Schweizer Staffelungslogik lässt sich nicht automatisch auf den deutschen Steuerfall übertragen. Hier ist eine grenzüberschreitende Einzelfallprüfung besonders wichtig.
Fazit: Flexibilität früh schaffen, Steuern erst danach optimieren
Mehrere getrennte 3a-Konten können Dir bei der Pensionierung mehr Spielraum verschaffen. Ihr wichtigster Vorteil ist die Möglichkeit, vollständige Bezüge auf mehrere zulässige Steuerjahre zu verteilen. Die mögliche Steuerersparnis ist jedoch weder pauschal bezifferbar noch garantiert. Ohne Blick auf Pensionskasse, Familienstand, Wohnkanton und tatsächliches Bezugsfenster bleibt jede Planung unvollständig.
Beginne früh mit einer Übersicht über Deine Vorsorgeverhältnisse, überprüfe sie regelmässig und plane die letzten Jahre vor der Pensionierung besonders sorgfältig. Vergleiche neben der Steuerbelastung immer auch Anlagekosten, Kursrisiken und die Vertragsbedingungen. Eine gute Vorsorgestrategie ist robust, auch wenn sich Märkte oder Steuertarife verändern.


Kommentare