

Wertpapierabrechnung Schweiz 2026: Courtage, Stempelsteuer und ETF-Kosten lesen

Du hast einen ETF gekauft und wunderst dich, weshalb die Bank mehr Geld belastet als der reine Börsenkurs erwarten lässt? In einer Schweizer Wertpapierabrechnung stecken mehrere Informationen und mögliche Kostenarten. Dieser Leitfaden zeigt dir, wie du die Positionen nachrechnest, typische Fehler erkennst und Gebühren fair vergleichst. Die Beispiele sind Modellrechnungen, keine individuelle Anlage- oder Steuerberatung.
Werbehinweis: Dieser Artikel enthält einen gekennzeichneten Partnerlink zu findependent. Bei einer Nutzung kann Auswandern Schweiz eine Provision erhalten. Die redaktionelle Erklärung der Gebühren und Risiken ist davon unabhängig; konkrete Boni werden ohne bestätigte Bedingungen nicht versprochen.
Was eine Wertpapierabrechnung wirklich dokumentiert
Nach dem Kauf eines ETF oder einer Aktie erhältst du von deiner Bank oder deinem Broker in der Regel eine Wertpapierabrechnung. Sie ist mehr als eine Quittung. Sie dokumentiert, welches Wertpapier gehandelt wurde, wie viele Anteile du erworben hast, an welchem Handelsplatz der Auftrag ausgeführt wurde und welcher Betrag deinem Konto tatsächlich belastet wird. Wer nur den angezeigten Kurs in der App betrachtet, übersieht leicht den Unterschied zwischen Börsenpreis und Gesamtkosten. Gerade bei kleinen Sparraten, Fremdwährungen oder mehreren Gebührenpositionen kann dieser Unterschied relevant sein.
Die Abrechnung hilft dir ausserdem bei der Kontrolle von Fehlbuchungen, beim Nachvollziehen der Anschaffungskosten und beim Vergleich verschiedener Anbieter. Bewahre sie deshalb zusammen mit Jahresauszügen und steuerlichen Unterlagen auf. Die genaue Bezeichnung und Reihenfolge der Felder unterscheidet sich je nach Institut. Entscheidend ist, dass du die wirtschaftliche Bedeutung jeder Position verstehst und nicht blind auf einen vermeintlich günstigen Kaufpreis vertraust.
Die wichtigsten Angaben auf einen Blick
Beginne mit dem Handelsdatum, dem Valutadatum, der Wertpapierbezeichnung, der ISIN und der Stückzahl. Das Handelsdatum bezeichnet den Zeitpunkt des Geschäftsabschlusses. Das Valutadatum gibt an, wann die Abrechnung finanziell wirksam wird. Beide Daten können auseinanderliegen. Der angegebene Ausführungskurs ist der Preis pro Anteil in der Handelswährung, nicht zwingend in der Währung deines Kontos.
Prüfe anschliessend die Summe aus Stückzahl mal Kurs, die Courtage, Börsenentgelte, allfällige eidgenössische Umsatzabgabe und Wechselkurskosten. Bei Verkäufen kehren sich die Zahlungsströme um: Du erhältst den Verkaufserlös abzüglich der anfallenden Kosten. Manche Institute fassen Gebühren zusammen, andere weisen jede Position einzeln aus. Eine fehlende separate Zeile bedeutet deshalb nicht automatisch, dass die wirtschaftlichen Kosten null sind. Insbesondere die Handelsspanne steckt im ausgeführten Kurs.
ISIN, Valor und Ticker richtig unterscheiden
Die ISIN ist eine international verwendete Wertpapierkennnummer. Der Schweizer Valor ist eine weitere Identifikationsnummer, während der Ticker ein häufig kurzes Börsenkürzel ist. Ein ETF kann mehrere Handelslinien mit verschiedenen Tickern und Handelswährungen besitzen, obwohl wirtschaftlich derselbe Fonds dahintersteht. Für die Identifikation ist die ISIN deshalb meist hilfreicher als ein isolierter Ticker. Prüfe dennoch die konkrete Handelslinie und den Handelsplatz.
Besonders beim Vergleich von CHF-, EUR- und USD-Handelslinien kann Verwirrung entstehen. Eine in Franken gehandelte ETF-Linie macht die zugrunde liegenden ausländischen Aktien nicht automatisch währungsgesichert. Die Handelswährung sagt aus, in welcher Währung die Börsentransaktion abgewickelt wird. Das wirtschaftliche Währungsrisiko ergibt sich aus den Anlagen und gegebenenfalls einer separaten Absicherung. Verwechsle ausserdem das Fondsdomizil nicht mit dem Börsenplatz: Ein irischer ETF kann an der Schweizer Börse in Franken gehandelt werden.
Kurs, Stückzahl und Bruttobetrag nachrechnen
Der einfachste Kontrollschritt ist eine Multiplikation. Kaufst du beispielsweise zwölf ETF-Anteile zu je CHF 125, ergibt das einen Bruttobetrag von CHF 1'500. Dieser Betrag ist noch nicht identisch mit der Belastung auf deinem Konto. Gebühren und Steuern können hinzukommen. Bei einem Verkauf bildet die Multiplikation zunächst den Bruttoerlös. Erst danach werden Abzüge berücksichtigt.
Bei Fremdwährungsgeschäften brauchst du eine zweite Rechnung. Zwölf Anteile zu USD 125 ergeben USD 1'500. Wie viele Franken das sind, hängt vom tatsächlich verwendeten Umrechnungskurs ab. Eine App kann dir zunächst einen indikativen Kurs anzeigen, während die spätere Abrechnung einen anderen, verbindlichen Kurs enthält. Prüfe deshalb nicht nur den Börsenkurs, sondern auch den belasteten Frankenbetrag. Abweichungen können aus Marktschwankungen, Rundungen, Wechselkursaufschlägen oder unterschiedlichen Ausführungszeitpunkten stammen.
Courtage: Die direkte Gebühr für die Order
Die Courtage ist das Entgelt, das ein Broker oder eine Bank für die Ausführung einer Kauf- oder Verkaufsorder verlangen kann. Sie kann als fixer Betrag, als Prozentsatz oder nach einem gestaffelten Tarif berechnet werden. Ein Mindestbetrag ist bei kleinen Orders besonders wichtig. Angenommen, eine Bank berechnet hypothetisch CHF 5 je Kauf: Bei CHF 250 Investitionssumme entspricht das bereits zwei Prozent. Bei CHF 5'000 wären es dagegen nur 0,1 Prozent. Dieses Beispiel illustriert einen Effekt und ist kein behaupteter aktueller Tarif eines bestimmten Instituts.
Ein Anbieter mit null ausgewiesener Courtage ist nicht automatisch insgesamt kostenlos. Andere Entgelte, Wechselkursaufschläge, laufende Depotkosten und die Handelsspanne können weiterhin anfallen. Für einen fairen Vergleich solltest du deshalb mindestens ein vollständiges Jahr mit deiner tatsächlichen Anzahl Käufe, den typischen Beträgen und dem erwarteten Depotwert simulieren. Wer zwölfmal kleine Beträge investiert, hat ein anderes Kostenprofil als jemand, der zweimal jährlich eine grössere Summe anlegt.
Eidgenössische Umsatzabgabe: Nicht mit Quellensteuer verwechseln
Die Schweizer Umsatzabgabe ist eine Stempelabgabe auf bestimmte entgeltliche Wertpapierübertragungen, wenn die gesetzlichen Voraussetzungen erfüllt sind, insbesondere die Beteiligung eines inländischen Effektenhändlers. Die Eidgenössische Steuerverwaltung nennt 1,5 Promille für inländische und 3 Promille für ausländische steuerbare Urkunden. Die Abgabe wird rechtlich auf die Transaktion bezogen; wie viel dir als Kundin oder Kunde effektiv belastet wird, hängt von der Konstellation, möglichen Befreiungen und der Kostenverteilung ab. In gängigen Abrechnungen erscheint bei nicht befreiten Geschäften häufig eine Belastung von 0,075 beziehungsweise 0,15 Prozent je Kundenseite.
Das Fondsdomizil kann für die Einordnung einer ETF-Urkunde wichtiger sein als die Handelswährung oder der Börsenplatz. Ein ausländischer ETF wird nicht allein deshalb zum inländischen Wertpapier, weil du ihn an der SIX in CHF kaufst. Umsatzabgabe, Verrechnungssteuer auf bestimmte Erträge und ausländische Quellensteuern sind unterschiedliche Themen. Sie dürfen weder rechnerisch noch begrifflich vermischt werden. Bei Sonderfällen und Befreiungen solltest du die aktuelle gesetzliche Grundlage beziehungsweise die Auskunft des Instituts prüfen.
Ein Rechenbeispiel zur Umsatzabgabe
Bei einem angenommenen Kaufwert von CHF 10'000 würde eine Belastung von 0,075 Prozent CHF 7.50 ergeben; bei 0,15 Prozent wären es CHF 15. Diese Beträge illustrieren die verbreitete Belastung einer Kundenseite und ersetzen keine Prüfung des konkreten Geschäfts. Kauf und späterer Verkauf können jeweils eine eigene steuerbare Transaktion auslösen. Der Verkauf ist also nicht automatisch frei von Umsatzabgabe, nur weil du sie beim Kauf bereits bezahlt hast.
Stelle dir vor, du hältst einen ETF zehn Jahre und handelst kaum. Dann können einmalige Abgaben im Verhältnis zur gesamten Haltedauer begrenzt sein. Bei häufigem Umschichten addieren sie sich dagegen. Daraus folgt nicht, dass du nie verkaufen solltest: Eine notwendige Risikoreduktion oder ein Liquiditätsbedarf kann wichtiger sein als das Vermeiden einer kleinen Abgabe. Entscheidend ist, Kosten als einen Faktor unter mehreren zu verstehen und nicht die Anlageentscheidung allein von einem Gebührenposten abhängig zu machen.
Börsengebühren und weitere Fremdspesen
Auf manchen Abrechnungen erscheinen zusätzliche Handelsplatz- oder Abwicklungsentgelte. Diese Gebühren stammen nicht zwingend vom Broker selbst, sondern können mit Börse, Clearing, Verwahrung oder externen Dienstleistern zusammenhängen. Ob sie separat verrechnet oder im Tarif des Anbieters enthalten sind, ist vertraglich unterschiedlich. Ein pauschaler Vergleich von zwei Gebührenzeilen kann deshalb irreführend sein.
Bei findependent nennt die im Januar 2026 veröffentlichte Gebührenordnung für die verwendeten ETF-Transaktionen unter anderem eine Börsenabgabe von 0,015 Prozent und die jeweils anfallenden Stempelabgaben. Diese Angaben sind ein konkretes Anbieterbeispiel und kein universeller Tarif für sämtliche Schweizer Depots oder Börsenplätze. Prüfe vor einem Abschluss immer die aktuelle Gebührenordnung. Eine klare Aufstellung der Fremdspesen ist nützlich, ersetzt aber nicht die Betrachtung des gesamten Anlageprodukts und seiner Risiken.
Spread: Der Kostenfaktor ohne eigene Rechnungszeile
Der Spread ist die Differenz zwischen Geldkurs und Briefkurs. Wenn Käufer beispielsweise CHF 99.90 bieten und Verkäufer CHF 100.10 verlangen, beträgt die sichtbare Spanne CHF 0.20. Ein sofort ausgeführter Kauf erfolgt typischerweise nahe der Briefseite, ein sofortiger Verkauf nahe der Geldseite. Der Unterschied ist ein indirekter Handelskostenfaktor, auch wenn auf der Abrechnung keine Position mit dem Namen Spread erscheint.
Die Spanne kann je nach Liquidität, Marktphase, Handelsplatz und Tageszeit schwanken. Bei wenig gehandelten Produkten oder unruhigen Märkten kann sie deutlich breiter sein. Deshalb ist eine Limit-Order bei grösseren oder weniger liquiden Aufträgen oft eine Überlegung wert: Du bestimmst damit deinen maximalen Kaufpreis oder minimalen Verkaufspreis. Allerdings garantiert eine Limit-Order keine Ausführung. Eine vermeintlich gesparte Courtage hilft wenig, wenn der ausgeführte Kurs ungünstig war.
Wechselkurs und Fremdwährungsaufschlag
Bei Käufen in USD oder EUR aus einem CHF-Konto können Umrechnungskosten entstehen. Manche Anbieter zeigen den Aufschlag als separate Gebühr, andere verrechnen einen Kurs, der vom Referenzkurs abweicht. Für den Vergleich brauchst du den tatsächlich belasteten Frankenbetrag und den zum Geschäft passenden Referenzkurs. Der Devisenkurs kann sich innerhalb eines Tages bewegen; ein Kursvergleich ohne gleichen Zeitpunkt kann deshalb falsche Schlüsse erzeugen.
Ein vereinfachtes Beispiel: Bei einem Fremdwährungsanteil im Gegenwert von CHF 4'000 kostet ein Aufschlag von 0,50 Prozent rechnerisch CHF 20. Die aktuelle findependent-Gebührenordnung nennt 0,50 Prozent auf ETF-Transaktionen in Fremdwährungen. Das gilt für den betroffenen Fremdwährungsanteil und nicht pauschal für das gesamte Portfolio. Ein ETF in CHF-Handelswährung kann einen unmittelbaren Broker-Währungswechsel vermeiden, aber das wirtschaftliche Wechselkursrisiko seiner internationalen Anlagen bleibt gegeben.
Valuta und verfügbare Liquidität
Die Valuta ist für deine Kontoführung wichtig. Eine Kauforder kann am Handelstag bestätigt werden, während die endgültige Belastung oder Abwicklung erst später erfolgt. Die konkrete Abwicklungsfrist hängt vom Markt und Wertpapier ab. Bei Verkäufen kann es ebenfalls eine zeitliche Differenz zwischen Ausführung und frei verfügbarer Liquidität geben. Plane deshalb keine dringende Zahlung allein auf Basis eines noch nicht abgewickelten Verkaufserlöses.
Auch Zinsen auf negativen Kontosalden oder die Verwendung einer Kreditlimite können eine Rolle spielen, wenn ein Institut einen Kauf vorfinanziert. Wer ausschliesslich mit vorhandenem Guthaben investiert, reduziert solche Risiken. Prüfe auf der Abrechnung, welche Währung und welches Verrechnungskonto verwendet wurden. Bei mehreren Unterkonten kann ein Kauf versehentlich eine andere Währungsposition belasten, als du erwartet hast. Im Zweifel ist eine zeitnahe Rückfrage beim Anbieter sinnvoller als das Abwarten bis zum Jahresende.
Eine vollständige Musterabrechnung mit CHF 5'000
Angenommen, du kaufst für CHF 5'000 einen ausländischen ETF über einen Schweizer Effektenhändler. Für dieses rein illustrative Beispiel setzen wir eine hypothetische Courtage von CHF 5, eine Belastung aus Umsatzabgabe von 0,15 Prozent und weitere Börsenspesen von CHF 0.75 an. Daraus ergeben sich CHF 5 Courtage, CHF 7.50 Umsatzabgabe und CHF 0.75 Börsenspesen. Die Belastung wäre CHF 5'013.25. Das sind direkte Abrechnungskosten von 0,265 Prozent bezogen auf den Kaufwert.
Nicht enthalten sind der Spread und mögliche Fremdwährungskosten. Angenommen, zusätzlich wäre ein Fremdwährungswechsel mit 0,50 Prozent auf den ganzen Kaufwert nötig, kämen hypothetisch CHF 25 hinzu. Die Gesamtbelastung läge dann bei CHF 5'038.25, ohne die nicht separat bezifferte Handelsspanne. Diese Modellrechnung ist keine konkrete Offerte und keine findependent-Abrechnung. Sie zeigt, weshalb du für die Gesamtkosten mehrere Zeilen und gegebenenfalls den Wechselkurs berücksichtigen musst.
Laufende Depotgebühren sind etwas anderes als Kaufkosten
Einmalige Handelskosten und laufende Gebühren sollten getrennt betrachtet werden. Eine Depotgebühr wird für die Verwahrung oder Verwaltung von Wertpapieren berechnet und kann unabhängig davon anfallen, ob du im betreffenden Jahr eine einzige Order aufgibst. Bei Fonds und ETFs kommen produktinterne laufende Kosten hinzu. Die TER wird in der Regel im Fondsvermögen berücksichtigt und erscheint nicht als einzelne Abbuchung auf der Kaufabrechnung.
Bei einem Depot von CHF 50'000 entspricht eine zusätzliche jährliche Belastung von 0,40 Prozent rechnerisch CHF 200 pro Jahr, solange der Wert unverändert bleibt. Über viele Jahre kann dieser wiederkehrende Betrag stärker ins Gewicht fallen als eine einmalige Courtage von CHF 5. Umgekehrt können bei häufigem Handel Transaktionskosten dominieren. Deshalb solltest du nicht ausschliesslich die Kosten einer Musterorder vergleichen, sondern auch den langfristigen Aufwand für Depot, Verwaltung, Produkte und Währungsumrechnungen.
Kostenkontrolle für einen ETF-Sparplan
Bei einem Sparplan lohnt es sich, die Kosten auf die einzelne Einzahlung herunterzubrechen. Wer monatlich CHF 300 investiert und pro Order hypothetisch CHF 4 bezahlt, gibt jährlich CHF 48 allein für diese fixe Gebühr aus. Das entspricht 1,33 Prozent der jährlichen Einzahlungen von CHF 3'600. Würde dieselbe Person quartalsweise CHF 900 investieren und ebenfalls CHF 4 je Order bezahlen, sänke die jährliche fixe Gebühr auf CHF 16. Der mögliche Nachteil ist, dass Geld länger unverzinst oder anders verzinst wartet und später investiert wird.
Eine Gebührenoptimierung darf deshalb nicht in eine starre Markt-Timing-Strategie umschlagen. Wichtig sind dein Anlagehorizont, die Risikofähigkeit, die Kostenstruktur und die Frage, wie automatisiert du sparen möchtest. Manche digitalen Vermögensverwaltungen verlangen keine separate Courtage für jede Einzahlung, dafür aber laufende Verwaltungsgebühren. Das kann für kleine regelmässige Einzahlungen attraktiv sein, muss aber über mehrere Jahre betrachtet werden.
Wann ein digitaler Vermögensverwalter sinnvoll sein kann
Wer keine einzelnen ETFs auswählen und Orders kontrollieren möchte, kann eine automatisierte Anlagelösung prüfen. Ein digitaler Vermögensverwalter übernimmt typischerweise Portfoliozusammenstellung und laufende Überwachung im Rahmen einer gewählten Strategie. Das kann Aufwand reduzieren, kostet aber laufende Verwaltungsgebühren. Zudem trägst du weiterhin Marktrisiken: Auch ein breit gestreutes Portfolio kann zwischenzeitlich deutlich an Wert verlieren.
Bei findependent werden laut der am 2. November 2026 eingesehenen Gebührenübersicht die ersten CHF 2'000 bei der allgemeinen Anlagelösung ohne Verwaltungs- und Depotgebühr geführt. Für darüberliegende Beträge gelten volumenabhängige Gebühren; ETF-Produktkosten sowie bestimmte einmalige Handels- und Währungskosten kommen hinzu. Prüfe die aktuelle Tarifübersicht und die passende Anlagestrategie selbst. Ein solcher Dienst ist kein Ersatz für Notgroschen, Budgetplanung oder die Auseinandersetzung mit Verlusttoleranz und Anlagehorizont.
Werbehinweis und Partnerangebot transparent einordnen
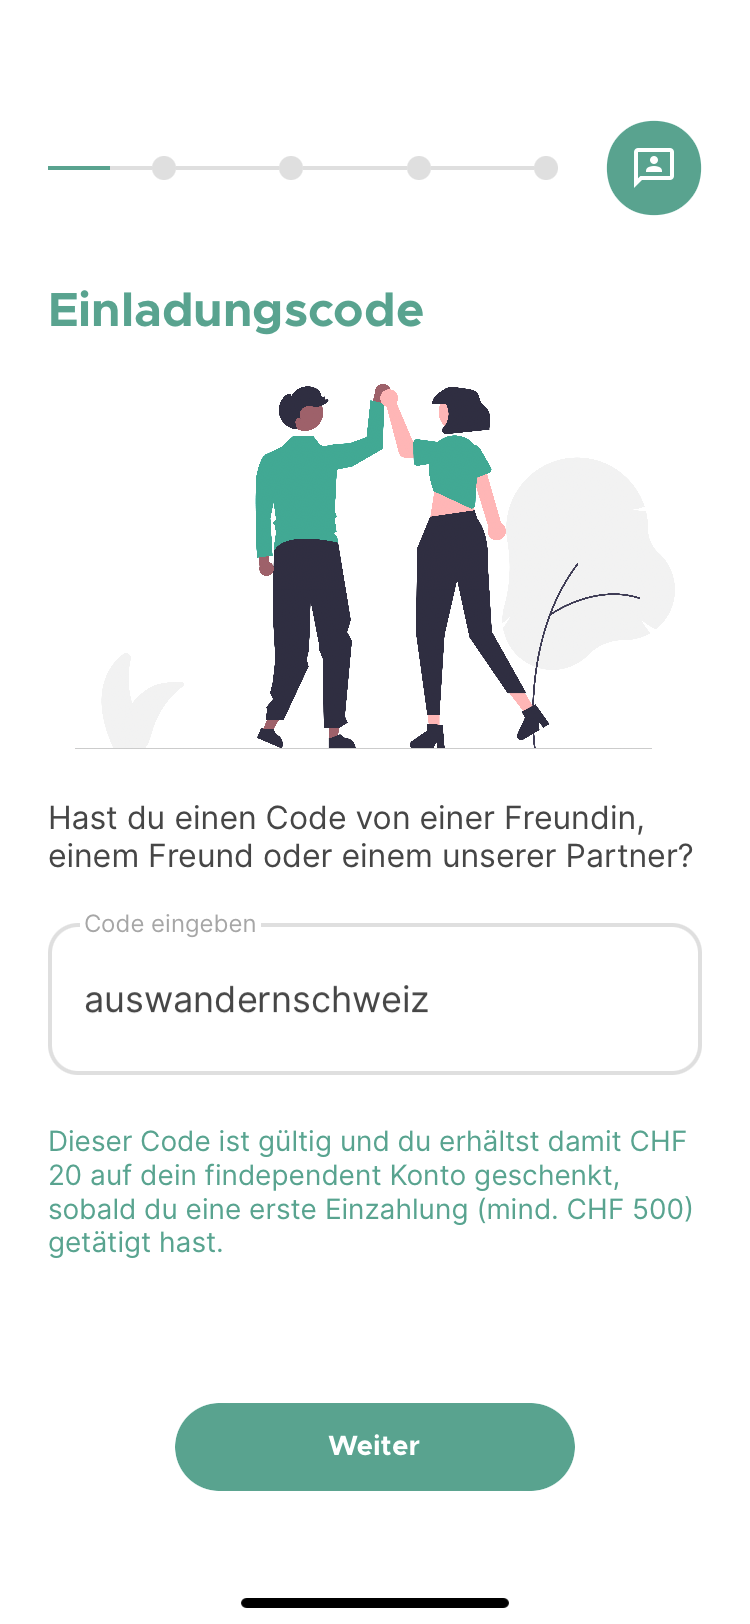
Dieser Beitrag enthält einen Partnerlink zu findependent. Wenn du über einen solchen Link ein Angebot nutzt, kann Auswandern Schweiz eine Vergütung erhalten. Für dich ist entscheidend, ob das Produkt unabhängig von dieser Vergütung zu deinen Bedürfnissen passt. Eine Partnerschaft ist keine Garantie für niedrige Gesamtkosten, positive Renditen oder einen bestimmten Bonus.
Die verlinkte allgemeine Anlagelösung ist nicht mit der separaten Säule-3a-Lösung zu verwechseln. Ein Code für die Säule 3a darf nicht automatisch als gültiger Code für ein normales Anlagedepot dargestellt werden. Da für diese Veröffentlichung kein aktueller allgemeiner Depot-Promocode mit konkreter Bonusbedingung unabhängig bestätigt wurde, nennen wir keinen verbindlichen Code und versprechen keinen zusätzlichen Bonus. Auf der Anbieterwebsite kannst du die aktuell geltenden Konditionen vor einer Entscheidung prüfen.
Was du nach jeder Order konkret kontrollieren solltest
Vergleiche die Abrechnung zunächst mit deiner ursprünglichen Order: Wertpapier, ISIN, Kauf oder Verkauf, Stückzahl, Limit, Handelsplatz und Ausführungskurs. Danach kontrollierst du Bruttobetrag, Courtage, Steuern, Börsenentgelte und den verwendeten Wechselkurs. Stimmen Währung und Valutadatum? Ist der belastete Endbetrag plausibel? Bei Teilausführungen kann ein Auftrag in mehreren Schritten abgewickelt werden, was je nach Tarif Auswirkungen auf die Abrechnung haben kann.
Lege anschliessend eine einfache Ablage nach Jahr und Depot an. Für die Steuererklärung können Jahresauszüge und offizielle Steuerwerte massgeblich sein; die einzelne Abrechnung bleibt dennoch als Nachweis hilfreich. Bei Abweichungen dokumentierst du die Auftragsbestätigung und kontaktierst den Anbieter möglichst zeitnah. Je früher ein Fehler erkannt wird, desto leichter lässt sich der Sachverhalt rekonstruieren. Verlasse dich nicht darauf, dass die App eine fehlerhafte oder unverständliche Position automatisch erklärt.
Schweizer Depot und deutscher Broker: Was sich unterscheidet
Bei einem Schweizer Institut kann die eidgenössische Umsatzabgabe auf steuerbare Geschäfte anfallen, wenn die gesetzlichen Voraussetzungen erfüllt sind. Bei einem ausländischen Broker ist die Situation nicht automatisch identisch. Ob eine schweizerische Umsatzabgabe geschuldet ist, hängt von der konkreten Transaktion und der Beteiligung eines relevanten Effektenhändlers ab. Ein pauschales Urteil, ausländische Broker seien immer steuerfrei, wäre falsch. Ebenso wenig bedeutet ein ausländischer Broker, dass Schweizer Steuerpflichtige ihre Wertschriften nicht deklarieren müssen.
Wenn du aus Deutschland in die Schweiz ziehst, kommen weitere Unterschiede hinzu. In Deutschland gelten andere Regeln zur Kapitalertragsteuer und zur steuerlichen Behandlung von Fonds. In der Schweiz stehen insbesondere steuerbare Erträge, Vermögenswerte und die Frage privater gegenüber gewerbsmässiger Kapitalgewinne im Vordergrund. Deine persönliche Steuerpflicht, der Zuzugszeitpunkt und mögliche grenzüberschreitende Sachverhalte müssen gesondert geprüft werden. Eine Handelsabrechnung ersetzt keine steuerliche Einzelfallbeurteilung.
Häufige Fragen zur Wertpapierabrechnung
Warum weicht der belastete Betrag vom angezeigten Kaufpreis ab? Weil Courtage, Stempelabgaben, Börsenspesen oder ein Währungswechsel hinzukommen können. Auch der endgültige Ausführungskurs kann vom vorher angezeigten indikativen Kurs abweichen.
Warum steht kein Spread auf der Abrechnung? Die Handelsspanne ist im ausgeführten Kurs enthalten und wird normalerweise nicht als separate Gebühr belastet. Sie kann trotzdem ein relevanter Kostenfaktor sein.
Ist ein ETF an der SIX automatisch ein Schweizer ETF? Nein. Handelsplatz, Handelswährung und rechtliches Fondsdomizil sind unterschiedliche Merkmale. Prüfe die ISIN und die offiziellen Fondsunterlagen.
Fallen beim Verkauf nochmals Gebühren an? Das ist möglich. Courtage, Handelsplatzkosten und unter den gesetzlichen Voraussetzungen Umsatzabgabe können auch beim Verkauf anfallen. Prüfe den aktuellen Tarif.
Was mache ich bei einer falschen Stückzahl oder ISIN? Sichere Auftragsbestätigung und Abrechnung und kontaktiere den Broker unverzüglich. Änderungen oder Stornierungen hängen vom Sachverhalt und den Regeln des Handelsplatzes ab.
Kann ich die Abrechnung für die Steuererklärung verwenden? Ja, als Nachweis kann sie hilfreich sein. Für die korrekte Deklaration sind aber insbesondere der steuerliche Jahresauszug, die anwendbaren Steuerwerte und die Regeln deines Wohnkantons relevant.
Fazit: Die Gesamtkosten statt nur die Courtage vergleichen
Eine Wertpapierabrechnung lässt sich mit wenigen Kontrollschritten verstehen. Beginne bei der Identifikation des Wertpapiers, rechne Stückzahl und Kurs nach und prüfe danach die direkten Gebühren, Steuern und den Umrechnungskurs. Den Spread musst du zusätzlich gedanklich berücksichtigen, obwohl er selten als eigene Zeile erscheint. Gerade bei kleinen Orders oder Fremdwährungsgeschäften kann die Gesamtkostenbetrachtung eine andere Entscheidung nahelegen als ein Blick auf die beworbene Courtage.
Ein günstiger Kauf ist noch keine gute Anlage. Entscheidend bleiben eine zu deiner Situation passende Risikostruktur, ausreichend Liquidität, verständliche Produkte und ein langer, realistischer Planungshorizont. Wer diese Grundlagen berücksichtigt und seine Abrechnungen sorgfältig prüft, gewinnt Transparenz, ohne aus jeder einzelnen Transaktion ein Optimierungsprojekt machen zu müssen.
Quellen und weiterführende Literatur
Quellenstand: 2. November 2026. Für die rechtlichen Angaben wurden die offiziellen Informationen der Eidgenössischen Steuerverwaltung herangezogen. Anbietergebühren können sich ändern; massgeblich sind die jeweils aktuellen Vertrags- und Preisunterlagen.


Kommentare